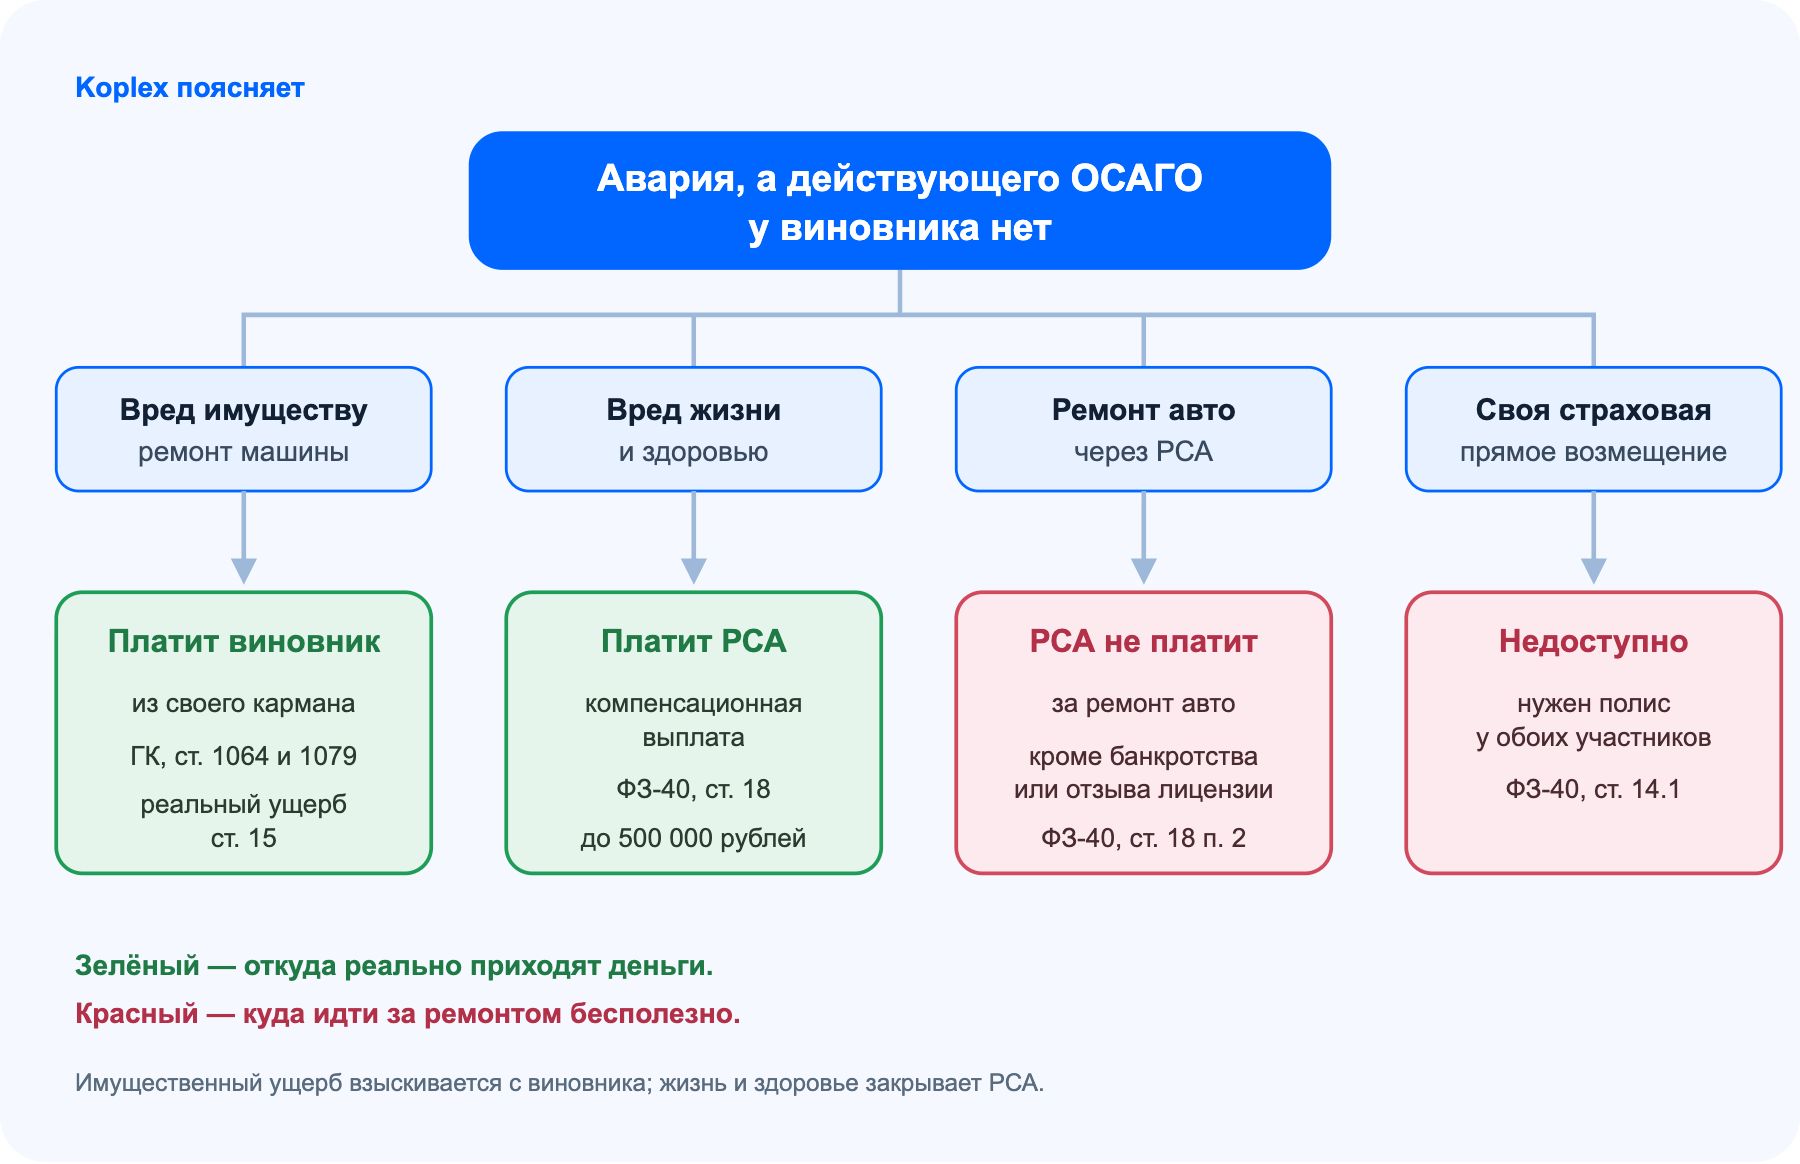
Всё решает одна деталь. Было ли у виновника действующее ОСАГО в момент аварии. Если нет, за разбитую машину страховая не платит, имущественный вред возмещает сам виновник, а РСА компенсирует только вред жизни и здоровью.
- У виновника нет полиса, за ремонт идёшь к самому виновнику
- Вред жизни и здоровью компенсирует РСА, до 500 000 рублей
- Прямое возмещение через свою страховую тут недоступно
- Своего полиса нет у тебя, право на возмещение с виновника остаётся
- Виновнику без полиса грозит оплата ущерба из кармана плюс штраф
Почему отсутствие ОСАГО меняет сценарий ДТП
Авария уже случилась, а действующего ОСАГО у одного из вас нет. Случаев таких больше, чем кажется. Сюда попадает не только отсутствующий полис, но и просроченный, поддельный и электронный, который так и не начал действовать или вступает в силу только завтра. Забыл продлить, купил бумажку у мошенников или не заметил даты начала. Для возмещения все эти случаи равнозначны отсутствию полиса.
Коварство в том, что подделка или пустой электронный полис внешне выглядят как настоящие, и понять проблему можно только проверкой. Как устроено само ОСАГО, разобрано во вводной статье про ОСАГО.
Привычная картина другая. Кажется, что всё решит страховая, и в обычном ДТП с двумя полисами так и есть. Без полиса виновника этот канал закрыт. Сравним два сценария рядом.
| Что происходит | Обычное ДТП, оба с ОСАГО | ДТП без ОСАГО у виновника |
|---|---|---|
| Оформление | Можно по европротоколу, если застрахованы оба | Только через ГИБДД, европротокол недоступен |
| Кто платит за ремонт | Страховая, с учётом износа, в пределах лимита | Сам виновник, по полной рыночной стоимости ремонта |
| Прямое возмещение в своей страховой | Доступно | Недоступно, нужны полисы у обоих |
| Вред жизни и здоровью | Платит страховая виновника | Компенсационная выплата РСА, до 500 000 рублей |
| За чей счёт имущество | За счёт страховой виновника | За счёт самого виновника |
Вывод из таблицы простой. Исчезает страховка виновника, и за имущество отвечает конкретный человек.
Прямое возмещение, или ПВУ, когда ты обращаешься в свою страховую, возможно при одном условии. Ответственность обоих владельцев должна быть застрахована по ОСАГО, это закреплено в статье 14.1 Закона об ОСАГО (ФЗ-40). Нет полиса у виновника, ПВУ отпадает сразу.
А разве не моя страховая должна заплатить?
Логика читателя понятная. Мой полис есть, пусть страховая заплатит, а потом сама разбирается с виновником. Так не выходит, и причина не в жадности компании. Твоё ОСАГО страхует твою ответственность перед другими на случай, если виновником окажешься ты. Ремонт твоей машины при чужой вине оно не оплачивает, это просто не тот инструмент.
Источник денег для тебя не твоя страховая, а полис виновника. Нет полиса, нет источника, платит конкретный виновник. Для случая без его полиса это обычный ход, а не исключение.
Европротокол тут не сработает
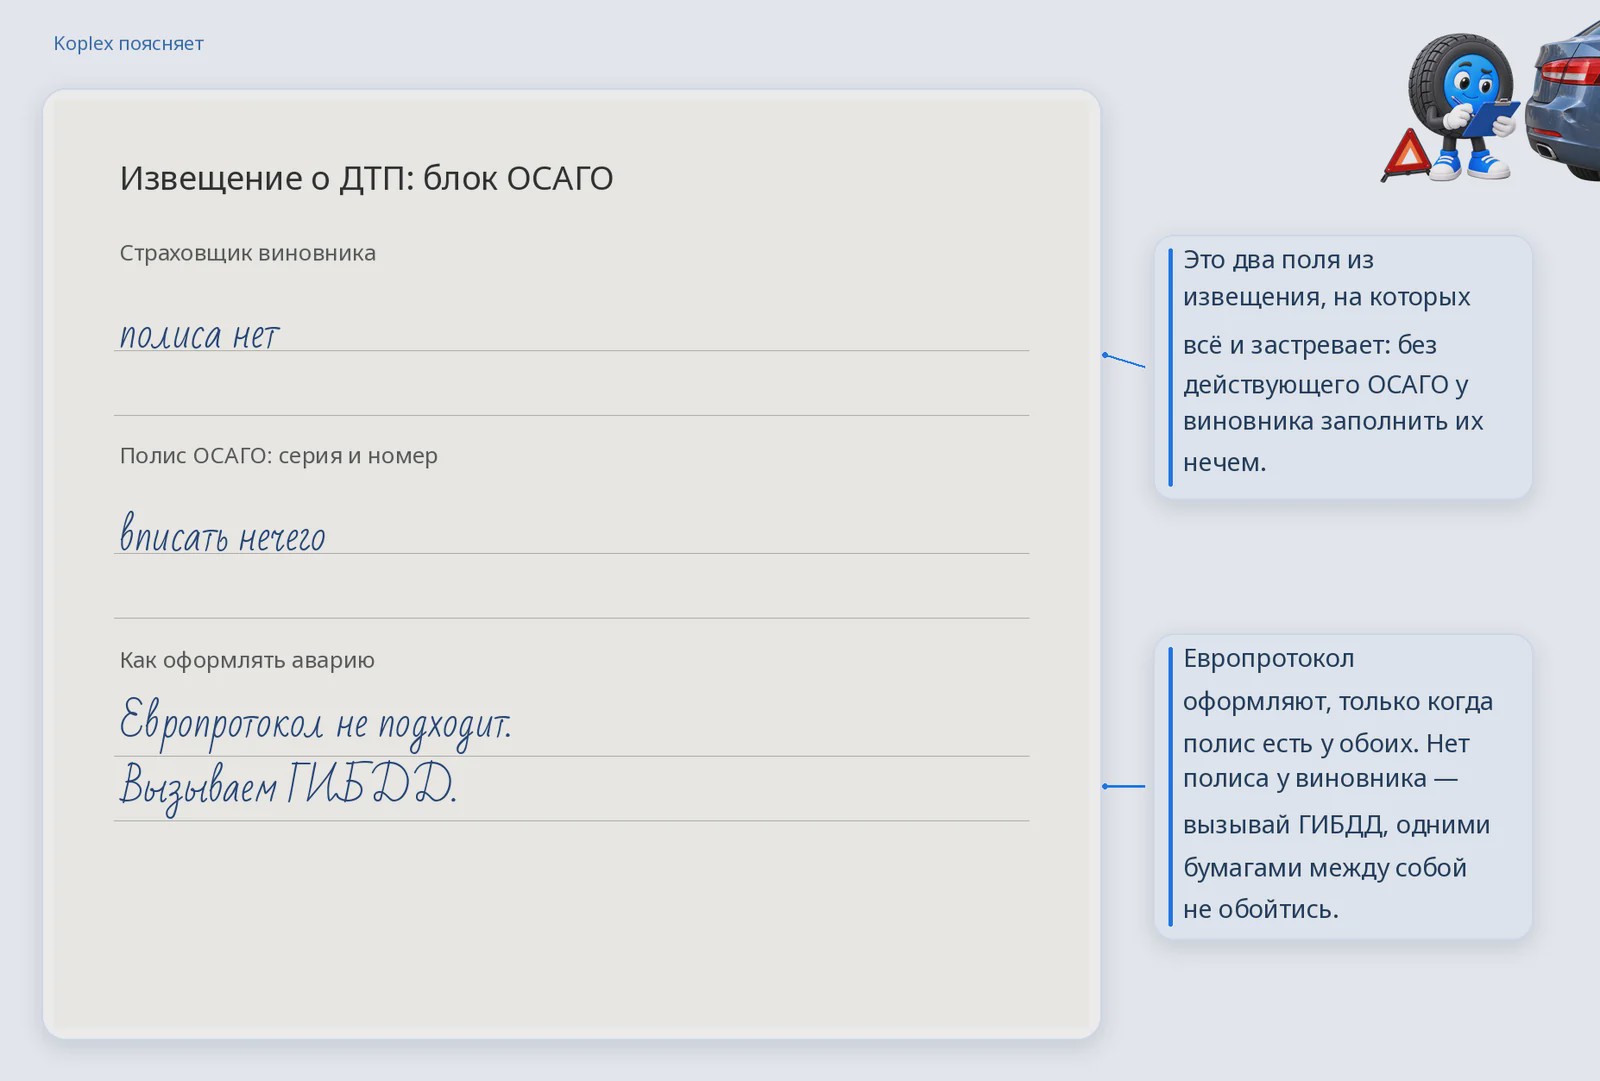
Оформить аварию по европротоколу не получится. Закон допускает его только когда застрахована ответственность обоих участников. Если полиса у виновника нет, условие не выполнено, а оформленный европротокол по поддельному полису потом даст страховой повод отказать. Значит, остаётся только ГИБДД.
Последствия для виновника без полиса
Главное последствие не меняется, даже если виновник заявляет, что платить не собирается. Причинённый вред он возмещает за свой счёт.
Основание прямое. Вред возмещает тот, кто его причинил, об этом статья 1064 Гражданского кодекса. А владелец машины по статье 1079 отвечает как владелец источника повышенной опасности, поэтому требование может быть предъявлено и к собственнику, даже если за рулём сидел не он. Отвечает он не из-за злого умысла. Управление автомобилем само по себе создаёт повышенный риск, и по закону отвечают за сам факт причинённого вреда.
Платит водитель или хозяин машины?
Отдельный вопрос, кто отвечает, если за рулём был не собственник. Владелец и водитель не всегда одно лицо, и для взыскания это важно. Иногда отвечает собственник, иногда водитель, а иногда оба. К механике вернёмся в разделе про суд.
Штраф идёт отдельно от ущерба
За само управление без действующего ОСАГО предусмотрен штраф 800 рублей по части 2 статьи 12.37 КоАП, а его размеры разобраны в отдельной статье. Не путай две вещи. Штраф это наказание государства, а возмещение ущерба это обязанность перед пострадавшим, и идут они параллельно.
Сценарий бывает тяжелее. Если полис оказался поддельным и доказано, что виновник знал о подделке, дело может дойти вплоть до уголовной ответственности за использование заведомо подложного документа. Но это возможное последствие, а не автомат.
Главное тут простое. Отсутствие полиса не отменяет обязанность возместить реальный ущерб, даже если денег у виновника сейчас нет.
Разбор ситуаций читателей о виновнике без полиса
Задать вопрос в чатВиновник без ОСАГО говорит, что платить не будет

В меня влетел виновник 18 лет без ОСАГО. Отец сказал, что платить не будут. Ремонт тысяч на 200–250. Как добиваться возмещения?
 Редакция KOPLEX
Слова отца силы не имеют. Виновник совершеннолетний и отвечает за ущерб сам. Порядок такой. Независимая оценка на полную рыночную стоимость ремонта, досудебная претензия и, если молчат, иск. Даже если взять сразу нечего, решение суда фиксирует долг.
С виновника взять нечего, стоит ли судиться

Виновник нигде не работает, машина снята с учёта и без ОСАГО, с места сбежал, авто на штрафстоянке. Говорит, что взять с него нечего. Ущерб тысяч 120.
Редакция KOPLEXВыиграть суд всё равно стоит. Исполнительный лист действует долго, приставы периодически проверяют счета и имущество. Пока машина на штрафстоянке, заяви обеспечительные меры и проси её арест. И проверь, на кого оформлено авто. Если собственник не он, требование адресуют собственнику.
Полис оказался с завтрашней датой начала

Я оформила и оплатила ОСАГО, полис был на руках, и тут ДТП. Потом выяснилось, что дата начала действия завтрашняя, агент не предупредил. На момент аварии он не работал. Я проиграю дело?
Редакция KOPLEXДля пострадавшего это тот же сценарий, что и отсутствие полиса, ведь страховка в момент ДТП не действовала. Вина определяется обстоятельствами аварии, а не датой в полисе, но ущерб при вашей вине придётся возмещать лично. А с агентом, не предупредившим о дате, разбирайтесь отдельно.
Куда обращаться за возмещением пострадавшему
За разбитую машину страховая не платит. Имущественный вред возмещается напрямую с виновника, в размере полной стоимости восстановления. Право на полное возмещение убытков даёт статья 15 Гражданского кодекса, поэтому с виновника взыскивают больше, чем заплатила бы страховая.
А что тогда делает РСА?
РСА, Российский союз автостраховщиков, действительно платит, но только за вред жизни и здоровью. Компенсационная выплата положена в том числе когда у виновника вообще нет договора ОСАГО, лимит до 500 000 рублей, об этом пункт 1 статьи 18 Закона об ОСАГО.
За имущество РСА платит в другом случае, только если у страховой виновника отозвали лицензию или она обанкротилась, об этом пункт 2 той же статьи. При обычном отсутствии полиса за ремонт РСА не отвечает.
| Вид вреда | Платит ли РСА | Условие и лимит |
|---|---|---|
| Вред жизни или здоровью | Да | Компенсационная выплата по статье 18 ФЗ-40, до 500 000 рублей |
| Вред имуществу | Нет | Только при банкротстве страховщика или отзыве лицензии, иначе ущерб с виновника |
Есть КАСКО или ДСАГО?
Если у тебя есть добровольная страховка, покрывающая этот случай, выплату делает твоя страховая, а дальше она сама взыскивает ущерб с виновника. Работает это при условии, что случай вписан в договор, так что загляни в правила своей страховки.
Сначала проверь, точно ли нет полиса
Отсутствие ОСАГО у водителя не всегда означает, что машина не застрахована, она может быть оформлена на другого человека, у которого полис есть. Прежде чем делать выводы, стоит проверить полис виновника по госномеру в официальной базе.
Что зафиксировать на месте
Исход дела во многом решает то, что ты соберёшь прямо на месте.
- Вызвать ГИБДД, ведь европротокол при отсутствии ОСАГО у виновника недоступен.
- Добиться, чтобы ГИБДД зафиксировала отсутствие ОСАГО у виновника и вынесла постановление, оно пригодится в суде.
- Записать данные виновника и собственника авто, госномер.
- Проверить по госномеру, на кого оформлена машина и есть ли полис.
- При травме зафиксировать её в медучреждении.
- Сделать фото и видео места и повреждений, записать свидетелей.
Чем подробнее зафиксировано ДТП, тем меньше вопросов и у РСА, и у суда.
Как обращаться в РСА
Если есть вред жизни или здоровью, порядок такой. Найди представителя РСА в своём регионе и подай заявление о компенсационной выплате, приложив документы о ДТП от ГИБДД и о вреде здоровью. Без бумаг от ГИБДД заявление не примут.
Формулировка простая. Как пострадавшее лицо прошу произвести компенсационную выплату в связи с вредом здоровью, виновник на момент ДТП не имел ОСАГО. При КАСКО или ДСАГО в свою страховую идут с просьбой урегулировать убыток.
Мелкое ДТП и договорённость на месте
При небольшом ущербе бывает проще согласовать сумму с виновником и получить деньги на месте. Ловушка в скрытых повреждениях. Снаружи вмятина мелкая, а внутри бывает погнут усилитель или задет радиатор. Поэтому расписку об отсутствии претензий давай осторожно, после неё взыскать разницу уже заметно сложнее.
Разбор ситуаций читателей о возмещении пострадавшему
Задать вопрос в чатВиновник погиб, а письма зовут за выплатой РСА

Машину недавно купили, переоформить не успели, страховки нет. В ДТП погибли водитель и пассажир. Приходят письма с предложением компенсации от РСА. Это возможно, ведь виновник погиб?
Редакция KOPLEXКомпенсационная выплата РСА за вред жизни и здоровью положена именно когда у виновника не было договора ОСАГО, и гибель виновника её не отменяет. Но заявление подавайте напрямую через официального представителя РСА в своём регионе, а не по сомнительным ссылкам из писем. Имущественная сторона, раз авто не переоформлено, завязана на собственника и наследников.
У виновника-таксиста полис оказался поддельным

Сделал всё по инструкции. А у виновника-таксиста полис оказался поддельным. Страховая отказала, по европротоколу тоже отказ, потому что ГИБДД не вызывали. Что теперь?
Редакция KOPLEXПоддельный полис приравнивается к отсутствию ОСАГО, поэтому отказ страховой закономерен, а европротокол без ГИБДД тут и не применялся. Возмещение идёт с виновника. Раз он таксист, проверьте, нет ли признаков работы на таксопарк. При доказанных трудовых отношениях отвечает работодатель, а с юрлица получить деньги реальнее.
Спасёт ли дешёвое мини-КАСКО от такой аварии

Поделюсь. Есть же недорогое мини-КАСКО, допник рублей за 1000–2000. По-моему, это простая защита как раз на такой случай.
Редакция KOPLEXКак идея разумно, но дешёвый допник покрывает только то, что прописано в его правилах, и лимиты там скромные. Проверьте, вписано ли в договор именно ДТП с виновником без ОСАГО. Если да, выплату делает ваша страховая и сама судится с виновником. Если нет, это красивая строчка, которая не сработает, так что условия читайте до покупки.
Если полиса нет у пострадавшего
Частый страх такой. У меня самого нет ОСАГО, значит, я ничего не получу. Это не так. Право требовать возмещение вреда с виновника не зависит от того, есть ли полис у тебя. Своё отсутствие ОСАГО тебя этого права не лишает.
Кое-что оно всё же меняет. Без своего полиса тебе недоступно прямое возмещение через свою страховую, но при чужой вине деньги и так идут по ответственности виновника.
Да, отсутствие собственного полиса это отдельное нарушение со своим штрафом. Но с правом на возмещение вреда оно не связано, возмещение идёт с виновника, а за вред здоровью через РСА.
Разберём на живом вопросе. Своей страховки нет, въехал автобус, что делать. Схема та же. Отвечает владелец автобуса или перевозчик как владелец источника повышенной опасности, возмещение требуют с него, а при вреде здоровью подключается РСА.
Когда вопрос переходит во взыскание ущерба через претензию и суд
Дошло до того, что добровольно платить не хотят. Основание требовать с виновника напрямую одно, это полное возмещение реального ущерба. Износ по методике ОСАГО может доходить до половины стоимости деталей, а с виновника взыскивают цену новых деталей и работ целиком, поэтому сумма нередко выше той, что заплатила бы страховая. Разница бывает в разы.
Учебный пример, числа условные.
- Выплата по методике ОСАГО с учётом износа, около 120 000 рублей.
- Рыночная стоимость ремонта с новыми деталями и работой, около 210 000 рублей.
- Независимая оценка и госпошлина, ещё несколько тысяч сверху, их тоже можно предъявить виновнику.
Разница тут почти 90 000 рублей. Именно её и взыскивают с виновника, когда страхового канала нет.
С чего начать оценку ущерба
Первый шаг это независимая экспертиза. Оценщик определяет рыночную стоимость восстановительного ремонта, и эта сумма становится размером твоего требования. Виновника полезно заранее пригласить на осмотр заказным письмом. Закон этого строго не требует, но в суде виновнику будет труднее заявить, что оценку он впервые видит. Экономить на экспертизе не стоит, суд опирается именно на неё.
Досудебная претензия
Перед судом виновнику направляют досудебную претензию. В ней называют сумму по экспертизе и предупреждают, что при обращении в суд расходы виновника вырастут. Второй смысл в том, что претензия фиксирует попытку решить дело миром, и в суде это работает в твою пользу. Иногда человек платит уже на этом шаге.
Если дошло до суда
На кого подавать иск, вопрос не праздный. Водитель и собственник могут идти соответчиками. По статье 1079, если руль передали неправомерно, отвечает и собственник как владелец источника повышенной опасности, а суд нередко распределяет сумму между ним и водителем. Если водитель действовал по заданию фирмы, при доказанных трудовых отношениях ущерб обязан возместить работодатель, а с юрлица получить деньги проще. Поэтому иск разумно подавать сразу на широкий круг ответчиков.
Обеспечительные меры, например арест автомобиля, лучше просить в начале процесса, позже имущество могут вывести.
Срок исковой давности общий, три года. Точные процессуальные цифры вроде размера госпошлины или сроков рассмотрения зависят от суммы иска и региона. Вывод практичный. Тянуть с оценкой и претензией не стоит, время работает против тебя.
Почему выигранный суд ещё не деньги
Если у виновника нет имущества и официальных доходов, взыскание через приставов может тянуться годами и так и не дать результата. Выиграть дело и реально получить деньги это разные вещи. При крупном ущербе гарантии полной компенсации нет, но какую-то часть взыскать обычно удаётся. Это не повод отказываться от суда, просто идти туда стоит с открытыми глазами, дело нередко растягивается надолго.
Разбор ситуаций читателей о взыскании ущерба
Задать вопрос в чатСуд выиграл, а взыскать так ничего и не вышло

Суд с виновником без страховки я выиграл, присудили 400 тысяч. А толку ноль, ни имущества, ни доходов, одни долги. Реально взыскать так ничего и не вышло.
Редакция KOPLEXВыигранное решение не сгорает. Исполнительный лист можно предъявлять приставам повторно, и со временем у должника появляются новые счета, работа или имущество. Имеет смысл периодически обновлять производство, а не бросать лист в стол.
Деньги пришли через два года после суда

Поделюсь удачным исходом. Сзади на светофоре в меня въехал человек без ОСАГО. Сделал экспертизу, через суд добился около 80 тысяч. Долго подгонял юриста, суд и приставов, ездил по адресам. И через пару лет виновник сам всё заплатил, когда ему заблокировали открытие ИП.
Редакция KOPLEXЭто показательная история про рычаги исполнения. Должник платит, когда долг начинает ему мешать. Это заблокированные счета, невозможность открыть ИП или взять кредит, ограничение на выезд. Поэтому ключевое не бросать производство и держать связь с приставом. Ваши два года ожидания сработали потому, что дело оставалось живым.
За рулём был не собственник, на кого подавать иск

За рулём был не собственник и без доверенности, а у собственника нет ОСАГО. Хочу подать иск на собственника. Правильно рассуждаю?
Редакция KOPLEXРассуждение верное, но подавать стоит сразу на обоих, водителя и собственника, соответчиками. Когда руль передан без законных оснований, а ответственность не застрахована, отвечает собственник как владелец источника повышенной опасности по статье 1079. Отсутствие доверенности усиливает позицию против собственника, и с него, у кого обычно есть хотя бы автомобиль, взыскать реальнее, чем с водителя без всего.
Короткие ответы на частые вопросы
Если совсем коротко. Имущество с виновника, жизнь и здоровье через РСА, а прямого возмещения через свою страховую нет.
Где искать оценщика и на кого подавать иск
Подойдёт любой независимый оценщик, который посчитает рыночную стоимость восстановительного ремонта, это и будет сумма требования. Иск удобнее подавать сразу и на водителя, и на собственника.
Можно ли начать ремонт, не дожидаясь суда?
Да. После того как независимая оценка проведена и повреждения зафиксированы в заключении, машину можно ремонтировать. Главное сохранить заключение, фото и документы об оплате ремонта.
Как установить собственника авто, если виновник не идёт на контакт?
Данные о собственнике проходят по материалам ДТП в ГИБДД, где машину пробивают по госномеру. Если этой информации на руках нет, собственника устанавливают через запрос в рамках судебного дела.
После расписки об отсутствии претензий всплыли скрытые повреждения, можно ли взыскать разницу?
Расписка осложняет дело, но не всегда закрывает его полностью. Если повреждения существенные и ты объективно не мог их учесть, через суд можно пытаться взыскать разницу. Многое решает, что именно в расписке написано.