ОСАГО — это обязательная страховка твоей ответственности перед другими людьми на дороге. Если в аварии виноват ты, пострадавшему платит твоя страховая компания, а свою разбитую машину ты ремонтируешь уже сам или по КАСКО. Вот и вся суть в одном предложении, а дальше разложим её по-человечески. Главное запомнить сразу. Страхуется не машина, а твоя ответственность.
- Что такое ОСАГО и от чего оно защищает ↗
Это страховка твоей ответственности. При твоей вине пострадавшему платит твоя страховая, а собственную машину ты чинишь сам.
Подробнее → - Обязателен ли полис, нужен ли он при КАСКО и при постановке на учёт ↗
ОСАГО нужен всем, кто ездит. Добровольное КАСКО его не заменяет, а с 1 марта 2025 года полис не спрашивают при регистрации, но выезжать без него всё равно нельзя.
Подробнее → - Бумажный или электронный полис ↗
Электронный полис равнозначен бумажному, хватает распечатки или данных, а инспектор проверит их по базе.
Подробнее → - Что грозит, если полиса нет ↗
Штраф и, что куда важнее, необходимость при ДТП возмещать ущерб пострадавшему из своего кармана. Размеры и порядок собраны в отдельных разборах.
Подробнее → - Куда идти за подробностями ↗
В дочерние разделы хаба: проверка полиса, цена, штраф, ДТП, выплата, изменения в полисе и возврат денег. Ссылки собраны ниже.
Подробнее →
Что такое ОСАГО, что регулирует закон об ОСАГО и какие риски он покрывает
Купил машину, оформил ОСАГО, отдал деньги, а за что именно платишь, толком и не понял. Знакомая история, давай по порядку.
Сама аббревиатура расшифровывается как обязательное страхование гражданской ответственности владельцев транспортных средств. И это не красивое название, а точная формула того, как работает полис. По закону (понятие договора закреплено в статье 1 Федерального закона от 25.04.2002 N 40-ФЗ) страховщик за твою плату, то есть за страховую премию, при страховом случае возмещает потерпевшим вред их жизни, здоровью или имуществу.
Разберём по словам. Обязательное означает, что полис нужен по закону, а не по желанию. Страхование — это финансовая защита. Гражданская ответственность — твои обязательства перед другими людьми. А владелец транспортного средства — это ты как автовладелец.
Гражданская ответственность по-бытовому — это обязанность возместить вред, который ты причинил другому человеку. Помял чужую машину или задел пешехода, и ты обязан за это заплатить.
Вот тут и включается механика обмена. Ты платишь страховой компании относительно небольшой взнос, а взамен, если попал в аварию по своей вине, за тебя рассчитывается страховая. В этом и смысл слова страхование. Платишь понемногу регулярно, чтобы не платить сразу и много в плохой день. А выгода тут честная, ведь взнос несопоставимо меньше того ущерба, который реально нанести даже в несерьёзной с виду аварии.
Ещё одна деталь из той же статьи 1. Договор ОСАГО является публичным. Простыми словами, страховщик не вправе тебе отказать в полисе, а базовые условия у всех клиентов одинаковые.
И вот ключевой поворот, который держит всё остальное. По ОСАГО страхуется твоя ответственность, а не твоя машина.
Путаница тут возникает не на пустом месте. Слово страховка у большинства намертво связано со своей машиной. А в ОСАГО всё наоборот, он защищает интересы пострадавших от тебя. Условный пример. Ты въехал в чужую машину, по ОСАГО пострадавшему заплатит твоя страховая, а вот твою собственную вмятину на капоте этот полис не тронет вообще.
Свою машину ОСАГО не ремонтирует, даже если виноват в аварии именно ты. Эту границу и стоит запомнить в первую очередь.
Зачем так устроено. Чтобы у пострадавшего в ДТП всегда был понятный источник денег, не зависящий от того, есть ли что-то в кармане у виновника. Именно поэтому ответственность и решили страховать в обязательном порядке.
На каком законе всё держится
Вся тема ОСАГО растёт из одного документа. Это Федеральный закон от 25.04.2002 N 40-ФЗ, тот самый ФЗ-40. Объектом страхования он называет имущественные интересы, связанные с риском гражданской ответственности владельца машины за вред потерпевшим (статья 6, пункт 1). Это и есть правовая рамка, без сумм и порядка выплат.
Что считается страховым случаем
Страховой случай по статье 1 ФЗ-40 — это наступление гражданской ответственности владельца за вред жизни, здоровью или имуществу потерпевших при использовании автомобиля. Если перевести, это тот самый момент, когда ты кому-то навредил на дороге. По-простому, случилось то, за что ты отвечаешь перед другим человеком, и вот тогда полис включается.
Чтобы ушёл страх перед сухой формулировкой, вот мелкий пример. Задел на парковке чужое зеркало, и формально это уже тот самый страховой случай, за который отвечает полис.
Слова об использовании транспортного средства тоже стоит понимать правильно. Речь про движение и эксплуатацию машины на дороге, а не про автомобиль, который просто стоит в гараже. Здесь важен сам принцип, в какой момент полис вообще включается.
Что ОСАГО покрывает, а что нет
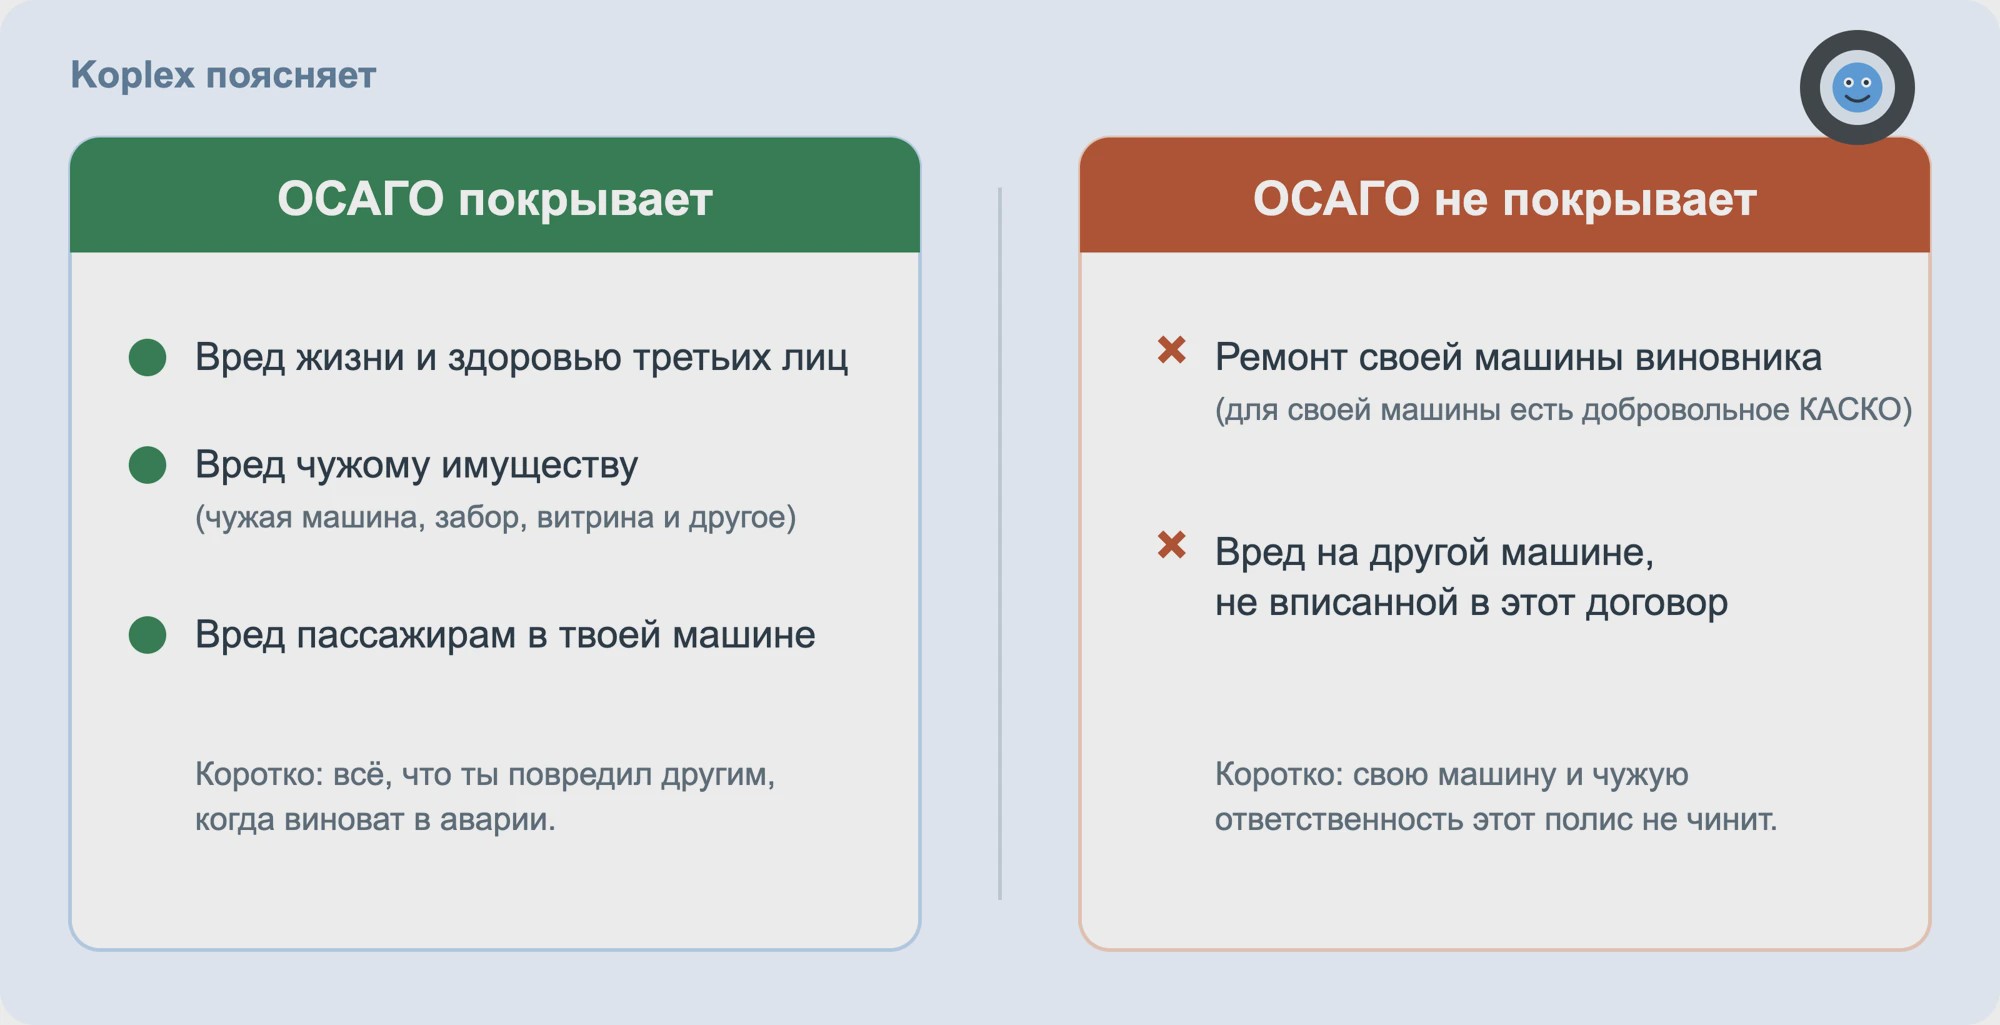
Теперь по рискам, на обзорном уровне. Полис закрывает вред жизни и здоровью третьих лиц, вред их имуществу, то есть чужой машине и другому имуществу, а ещё вред пассажирам.
Третьи лица здесь — это все пострадавшие, кроме тебя как виновника: и чужой водитель, и пешеход, и даже твой собственный пассажир. Если в аварии пострадали и чужая машина, и придорожный столб, и человек, то весь этот чужой вред относится к зоне ОСАГО. А когда пострадавших сразу несколько, вред каждому из них считается отдельно, он не делится на всех из одной кучки.
Если совсем коротко, формула такая. ОСАГО закрывает то, что ты испортил другим, но не то, что случилось с тобой самим. Конкретные пределы и суммы выплат разбираются отдельно, в материале про выплату.
А теперь про обратную сторону. Полис не покрывает собственную машину виновника и вред при использовании иного транспортного средства, чем указано в договоре (статья 6, пункт 2 ФЗ-40). Сел за руль не той машины, что вписана в договор, и выплаты по этому полису уже не будет. Практический вывод простой. Хочешь, чтобы чинили твоё авто даже при твоей вине, это уже про добровольное КАСКО, а не про ОСАГО.
Чтобы граница улеглась в голове, смотри на неё по простому принципу. Чьё пострадало, моё или чужое.
Сколько водителей вписано в полис
Есть ещё один выбор, о котором стоит знать. Полис бывает с ограничением числа допущенных водителей и без ограничения (право на договор с ограниченным использованием закреплено в статье 16, пункт 1 ФЗ-40). В полисе с ограничением за руль можно пускать только вписанных в него водителей, а в полисе без ограничения машиной вправе управлять любой человек с правами. Дал порулить другу, которого нет в твоём полисе с ограничением, и при аварии это уже отдельная проблема.
Что делать, если в семье появился новый водитель, подробно разобрано в отдельном материале про изменения в полисе. Здесь фиксируем только сам факт, что такой выбор у тебя есть. Кстати, срок договора ОСАГО по общему правилу составляет один год (статья 10, пункт 1 ФЗ-40).
Разбор ситуаций читателей о сути ОСАГО
Задать вопрос в чатРазве полис нужен не только для учёта?

Думал, ОСАГО нужен только для учёта. Раз его при регистрации больше не требуют, зачем он теперь?
 Редакция KOPLEX
Многие думают, что ОСАГО нужен только ради окна в ГАИ. С 1 марта 2025 года для самой регистрации полис как раз не требуют, так что эта логика теперь не работает. Смысл полиса в другом. Он защищает тебя финансово в момент аварии. При твоей вине пострадавшему платит страховая, а без полиса этот счёт целиком твой. ОСАГО нужен не инспектору, а в первую очередь тебе самому.
А что вообще покрывает ОСАГО?

Каждый год плачу за ОСАГО, но так и не поняла, что он вообще покрывает.
Редакция KOPLEXОформлять полис просто потому, что так надо, и не знать, за что он платит, обычное дело. Если коротко, ОСАГО закрывает вред, который ты причинил другим: чужую машину и имущество, здоровье и жизнь людей, а ещё твоих собственных пассажиров. Главное, чего в списке нет, это твоя разбитая машина при твоей же вине, её полис не ремонтирует. Понимание этой границы снимает большую часть будущих обид на страховую.
Зачем вообще обязательная страховка?

Почему эту страховку вообще сделали обязательной, а не оставили на выбор?
Редакция KOPLEXЛогика обязательности простая. Страхуется ответственность перед другими людьми, и без неё пострадавший в ДТП оставался бы один на один с виновником. А у того может не быть ни денег, ни желания платить за ремонт и лечение. Обязательный полис даёт пострадавшему гарантированный источник возмещения, не зависящий от кошелька того, кто виноват. В этом вся идея, поэтому страховку и сделали обязательной.
Кому и когда полис обязателен (в том числе при наличии КАСКО и при постановке на учёт)
Первый вопрос, который крутится у многих. А мне-то он точно нужен? Если коротко, нужен почти всем, кто ездит.
Закон формулирует это прямо. Владельцы транспортных средств обязаны страховать риск своей гражданской ответственности за возможный вред жизни, здоровью или имуществу других людей при использовании машины (статья 4, пункт 1 ФЗ-40).
Владелец тут понимается шире, чем кажется. Это не только собственник по документам, но и тот, кто законно пользуется машиной, например по договору. И обязанность возникает не в окне регистрации, а в тот момент, когда ты собираешься выехать на дорогу. Частота поездок роли не играет. Ездишь каждый день или выкатываешь машину раз в месяц, обязанность одна и та же.
Касается это владельцев любых транспортных средств: и легковушек, и мотоциклов, и машин, оформленных на организацию, а не только частника на седане. Если это транспортное средство, которое выезжает на дорогу, полис на него тоже обязателен.
Но честный ответ требует оговорки. Обязанность не абсолютна. В самом ФЗ-40 есть узкий перечень случаев, когда страховать ответственность не нужно, он собран в статье 4. Это отдельные категории транспорта, для которых закон делает исключение. Конкретный список лучше сверять по действующей редакции статьи 4. Для обычного водителя легковушки это оговорка на всякий случай.
КАСКО не отменяет ОСАГО
Частая логика такая. У меня же есть КАСКО, зачем тогда ещё ОСАГО. Разведём за один абзац. КАСКО — это добровольная страховка самой машины, твоего имущества. ОСАГО — обязательная страховка ответственности перед другими. Обязанность оформить ОСАГО по статье 4 ФЗ-40 не зависит от того, есть у тебя КАСКО или нет.
Одно не заменяет другое, потому что они закрывают разные риски. КАСКО отвечает за твою машину, ОСАГО за вред чужим. Поэтому их спокойно берут параллельно, и многие так и живут с двумя полисами сразу.
Чтобы разница читалась с одного взгляда, вот короткое сравнение по трём признакам.
| Признак | ОСАГО | КАСКО |
|---|---|---|
| Что защищает | ответственность владельца перед другими участниками движения | саму машину владельца |
| Обязательность | обязателен по закону (статья 4 ФЗ-40) | добровольный |
| Заменяет ли другой полис | нужен независимо от наличия КАСКО | не отменяет обязанность оформить ОСАГО |
Полноценное сравнение цен и лимитов этих двух продуктов тянет на отдельную большую тему.
Что с полисом при постановке на учёт
Вот где недавно всё поменялось. С 1 марта 2025 года полис убрали из документов, которые нужны для регистрации автомобиля. Прежнее правило из пункта 2 статьи 4 ФЗ-40 утратило силу (это сделал Федеральный закон от 08.07.2024 N 174-ФЗ, а список документов для регистрации поправил Приказ МВД России от 12.02.2025 N 48). Раньше полис входил в обязательный пакет документов для постановки на учёт, теперь его в этом списке нет, и при регистрации в ГАИ его у тебя не спросят.
Но тут легко сделать неверный вывод. Эксплуатация машины без ОСАГО по-прежнему запрещена (статья 32, часть 3 ФЗ-40). Поставить машину на учёт без полиса можно, а вот выехать на ней на дорогу нельзя. Учёт и выезд на дорогу тут совсем разные вещи.
Пример для наглядности. Пригнал машину на эвакуаторе, поставил на учёт без полиса, и формально всё в порядке. А дальше своим ходом уже не поедешь, пока не оформишь ОСАГО. Раз без полиса ездить нельзя, логично разобрать, в каком виде он вообще бывает.
Разбор ситуаций читателей об обязательности, КАСКО и учёте
Задать вопрос в чатОСАГО входит в КАСКО или покупать отдельно?

У меня уже есть КАСКО. ОСАГО входит в него или покупать отдельно?
Редакция KOPLEXВопрос про то, зашит ли ОСАГО внутрь КАСКО, возникает постоянно. Ответ отрицательный. Это два самостоятельных договора, и КАСКО не включает в себя ОСАГО. Обязательный полис ответственности покупается отдельно, даже если у тебя уже оформлено КАСКО на ту же машину. КАСКО закрывает твоё имущество по доброй воле, а ОСАГО требует закон. Считать нужно на два полиса, а не искать один, который якобы заменяет оба.
Почему страхование не сделают добровольным?

Почему автострахование нельзя сделать добровольным, как во многих других сферах?
Редакция KOPLEXИдея сделать автострахование делом добровольным звучит красиво, но упирается в суть ОСАГО. Полис страхует не твою машину, а твою ответственность перед другими. Будь он добровольным, пострадавший в аварии зависел бы от того, захотел ли виновник заранее застраховаться. Обязательность как раз и убирает эту лотерею. КАСКО при этом остаётся добровольным именно потому, что защищает твоё собственное имущество, а не чужие интересы.
Почему на три машины нужно три полиса?

У меня три машины, но за рулём я один. Зачем на каждую отдельный полис?
Редакция KOPLEXРассуждение тут понятное. На трёх машинах сразу не поедешь, зачем тогда три полиса. Но ОСАГО устроен иначе. Полис привязан к конкретному транспортному средству и к его риску, а не к водителю. Разные машины несут разный риск на дороге, и страхуется именно он. Поэтому полис оформляют на каждую машину отдельно, даже если за руль ты садишься по очереди. Один документ на все свои машины законом не предусмотрен.
Так нужен ли полис для постановки на учёт?

Знакомого развернули при постановке мотоцикла. Так нужен полис для регистрации или нет?
Редакция KOPLEXЗдесь путаница между двумя разными действиями. Для самой регистрации полис с 1 марта 2025 года действительно убрали из списка документов, так что поставить на учёт мотоцикл или машину можно и без ОСАГО. Но выехать на дороге общего пользования без полиса нельзя, эксплуатация без ОСАГО запрещена. Если знакомого развернули при постановке мотоцикла, причина, скорее всего, была другая. Например, не хватало иных документов или вопрос был к категории прав, а не к полису.
Чем отличается бумажный полис ОСАГО от электронного
Реальный вопрос, который волнует почти всех. Обязательно возить с собой бумажку или хватит телефона? Закон давно разрешил второй вариант. Договор ОСАГО может быть составлен в виде электронного документа, и страховщик обязан обеспечить возможность оформить его именно так, если ты этого захотел (статья 15, пункт 7.2 ФЗ-40). Это два формата одного и того же полиса, а не два разных полиса.
Что такое электронный полис, или е-ОСАГО, на практике. Ты оформляешь договор онлайн, а полис приходит файлом, который можно открыть на телефоне или распечатать на обычном принтере. Удобство очевидное. Оформил, не выходя из дома, и бумажку точно не потеряешь.
Теперь про страх проверки на дороге. Электронный полис равнозначен бумажному. Инспектору достаточно показать распечатку или назвать данные полиса, потому что все сведения он всё равно проверяет по базе. Специально ехать за бумажным бланком не нужно, а назвать пригодится номер полиса и данные автомобиля, остальное инспектор поднимет из базы сам.
Распечатку или скриншот полиса всё равно удобно держать под рукой на всякий случай. Связь или приложение иногда подводят в самый неподходящий момент, а бумажка не разрядится. При этом бумажный формат никто не отменял, так что выбор между ним и электронным остаётся вопросом твоего удобства.
Ещё один момент мягко подталкивает проверять полис. Поддельные бланки, к сожалению, встречаются, поэтому и свой, и чужой полис бывает полезно пробить по базе.
Сегодня большинство полисов оформляют как раз в виде электронного полиса ОСАГО, где его найти и как правильно предъявить, разобрано отдельно.
Что в целом грозит без полиса и как выглядит страховой случай
Соблазн понятен. А если просто поездить без полиса, что мне за это будет? Рамка тут такая. Эксплуатация машины без ОСАГО запрещена (статья 32, часть 3 ФЗ-40), а за управление при заведомом отсутствии полиса предусмотрена административная ответственность (статья 12.37, часть 2 КоАП РФ).
Чем именно это грозит и какой штраф за езду без ОСАГО действует, собрано в отдельном разборе размеров и условий. Важно другое. Это не разовая индульгенция на весь день. Остановили утром и ещё раз вечером того же дня, и это уже два отдельных штрафа.
Но штраф тут даже не самое страшное. Главное практическое последствие другое. При ДТП по твоей вине возмещать ущерб пострадавшему придётся из собственного кармана, и это помимо штрафа за само отсутствие полиса.
Масштаб легко представить. Помял дорогую чужую машину, и счёт за ремонт спокойно уходит в сотни тысяч рублей, которые без полиса ты оплачиваешь сам. Вред бывает не только имуществу. Если в аварии пострадал человек, его лечение и компенсация тоже лягут на виновника без полиса, а серьёзная травма — это долгое лечение и крупные выплаты. Вот ради этого полис и нужен в первую очередь, чтобы не платить за чужой ремонт и чужое лечение из своих.
И долг никуда не денется, даже если платить сейчас нечем. Ущерб всё равно взыщут, через суд и приставов.
Как в общих чертах работает страховой случай
Механика на обзорном уровне простая. Если виновник ты, пострадавшему платит твоя страховая. Если пострадал ты, твой вред покрывает полис виновника. Свою машину по ОСАГО не чинят в любом случае. Принцип умещается в одну фразу. Платит всегда страховая того, кто виноват.
Разберём первую сторону. В тебя въехали, ты пострадавший, и ты обращаешься за возмещением по ОСАГО виновника, а не бежишь со своим помятым кузовом к своему же страховщику. Теперь вторая сторона. Виноват ты, и пострадавший идёт к твоей страховой, а она рассчитывается за тебя в пределах полиса.
Про сам лимит скажу в общих чертах. Страховая платит в пределах страховой суммы по полису, а всё, что сверх неё, пострадавший вправе взыскать уже с самого виновника. Конкретные пределы и сроки разбираются в дочернем материале про выплату.
Есть и отдельная засада, когда виновник оказывается без полиса. Если в тебя въехал тот, у кого полиса нет, подключить свою страховую по ОСАГО не выйдет, разбираться придётся напрямую с виновником. Эта сложная ситуация, что делать при ДТП, если у кого-то нет ОСАГО, разобрана отдельно с ролями виновника и пострадавшего. А что происходит после аварии, когда полисы есть у обоих, и как устроена выплата, собрано в материале про ДТП по ОСАГО и выплату.
Разбор ситуаций читателей о жизни без полиса
Задать вопрос в чатЧто делать, если у виновника нет полиса?

В меня въехали не по моей вине, а у виновника нет ОСАГО. Что делать?
Редакция KOPLEXСитуация обидная. Авария не по твоей вине, а у виновника полиса нет, машину он только что купил и ещё не успел оформить ОСАГО. Твой собственный полис тут не поможет, он покрывает только твою ответственность, а не чужую. Раз у виновника страховки нет, ущерб придётся взыскивать напрямую с него, по-хорошему или через суд. Сразу зафиксируй обстоятельства ДТП и данные виновника, а подробный порядок действий разобран в материале про ДТП без ОСАГО.
Реально ли получить деньги с виновника без полиса?

Виновник говорит, что доходов у него нет и взыскать с него нечего. Это так?
Редакция KOPLEXВиновник часто пугает тем, что официальных доходов у него нет и взыскать с него нечего. Расчёт простой, ты махнёшь рукой и отстанешь. На деле отсутствие официальной зарплаты не отменяет сам долг. Через суд ты получаешь решение и исполнительный лист, а дальше подключаются приставы. Они вправе обратить взыскание на имущество и счета, удерживать деньги из любых доходов, когда те появятся. Деньги приходят не сразу и не всегда одной суммой, но долг не сгорает и остаётся за виновником.