Если в аварии помялись только машины и полис действует у обоих, за выплатой идёшь в свою страховую, а не к страховщику виновника. Это прямое возмещение убытков, а размер и сроки тут заданы законом.
- Кто платит, если полисы есть у обоих ↗
Твоя страховая по прямому возмещению, когда пострадали только автомобили.
Подробнее → - Что такое европротокол и когда он возможен ↗
Оформление без ГИБДД при двух участниках, без пострадавших и в рамках лимита.
Подробнее → - Какие пределы выплаты ↗
400 тысяч рублей по имуществу и 500 тысяч по жизни и здоровью каждому потерпевшему.
Подробнее → - От чего зависят сроки ↗
Базовый срок 20 календарных дней, за просрочку капает неустойка.
Подробнее → - Что делать при заниженной сумме ↗
Сначала письмо страховщику, потом финансовый уполномоченный, и только затем суд.
Подробнее →
Чья страховая платит после ДТП по ОСАГО
Страховой случай по ОСАГО наступает, когда возникает ответственность владельца за вред, который он причинил другому при использовании автомобиля. Сама по себе царапина на твоей машине его ещё не создаёт. Когда полисы есть у обоих, случай почти всегда налицо. Вопрос в другом, в чью именно страховую нести требование.
Сами риски и смысл полиса расписаны в корневой статье хаба — ОСАГО простыми словами. Здесь разбираем механику выплаты.
В свою или к виновнику
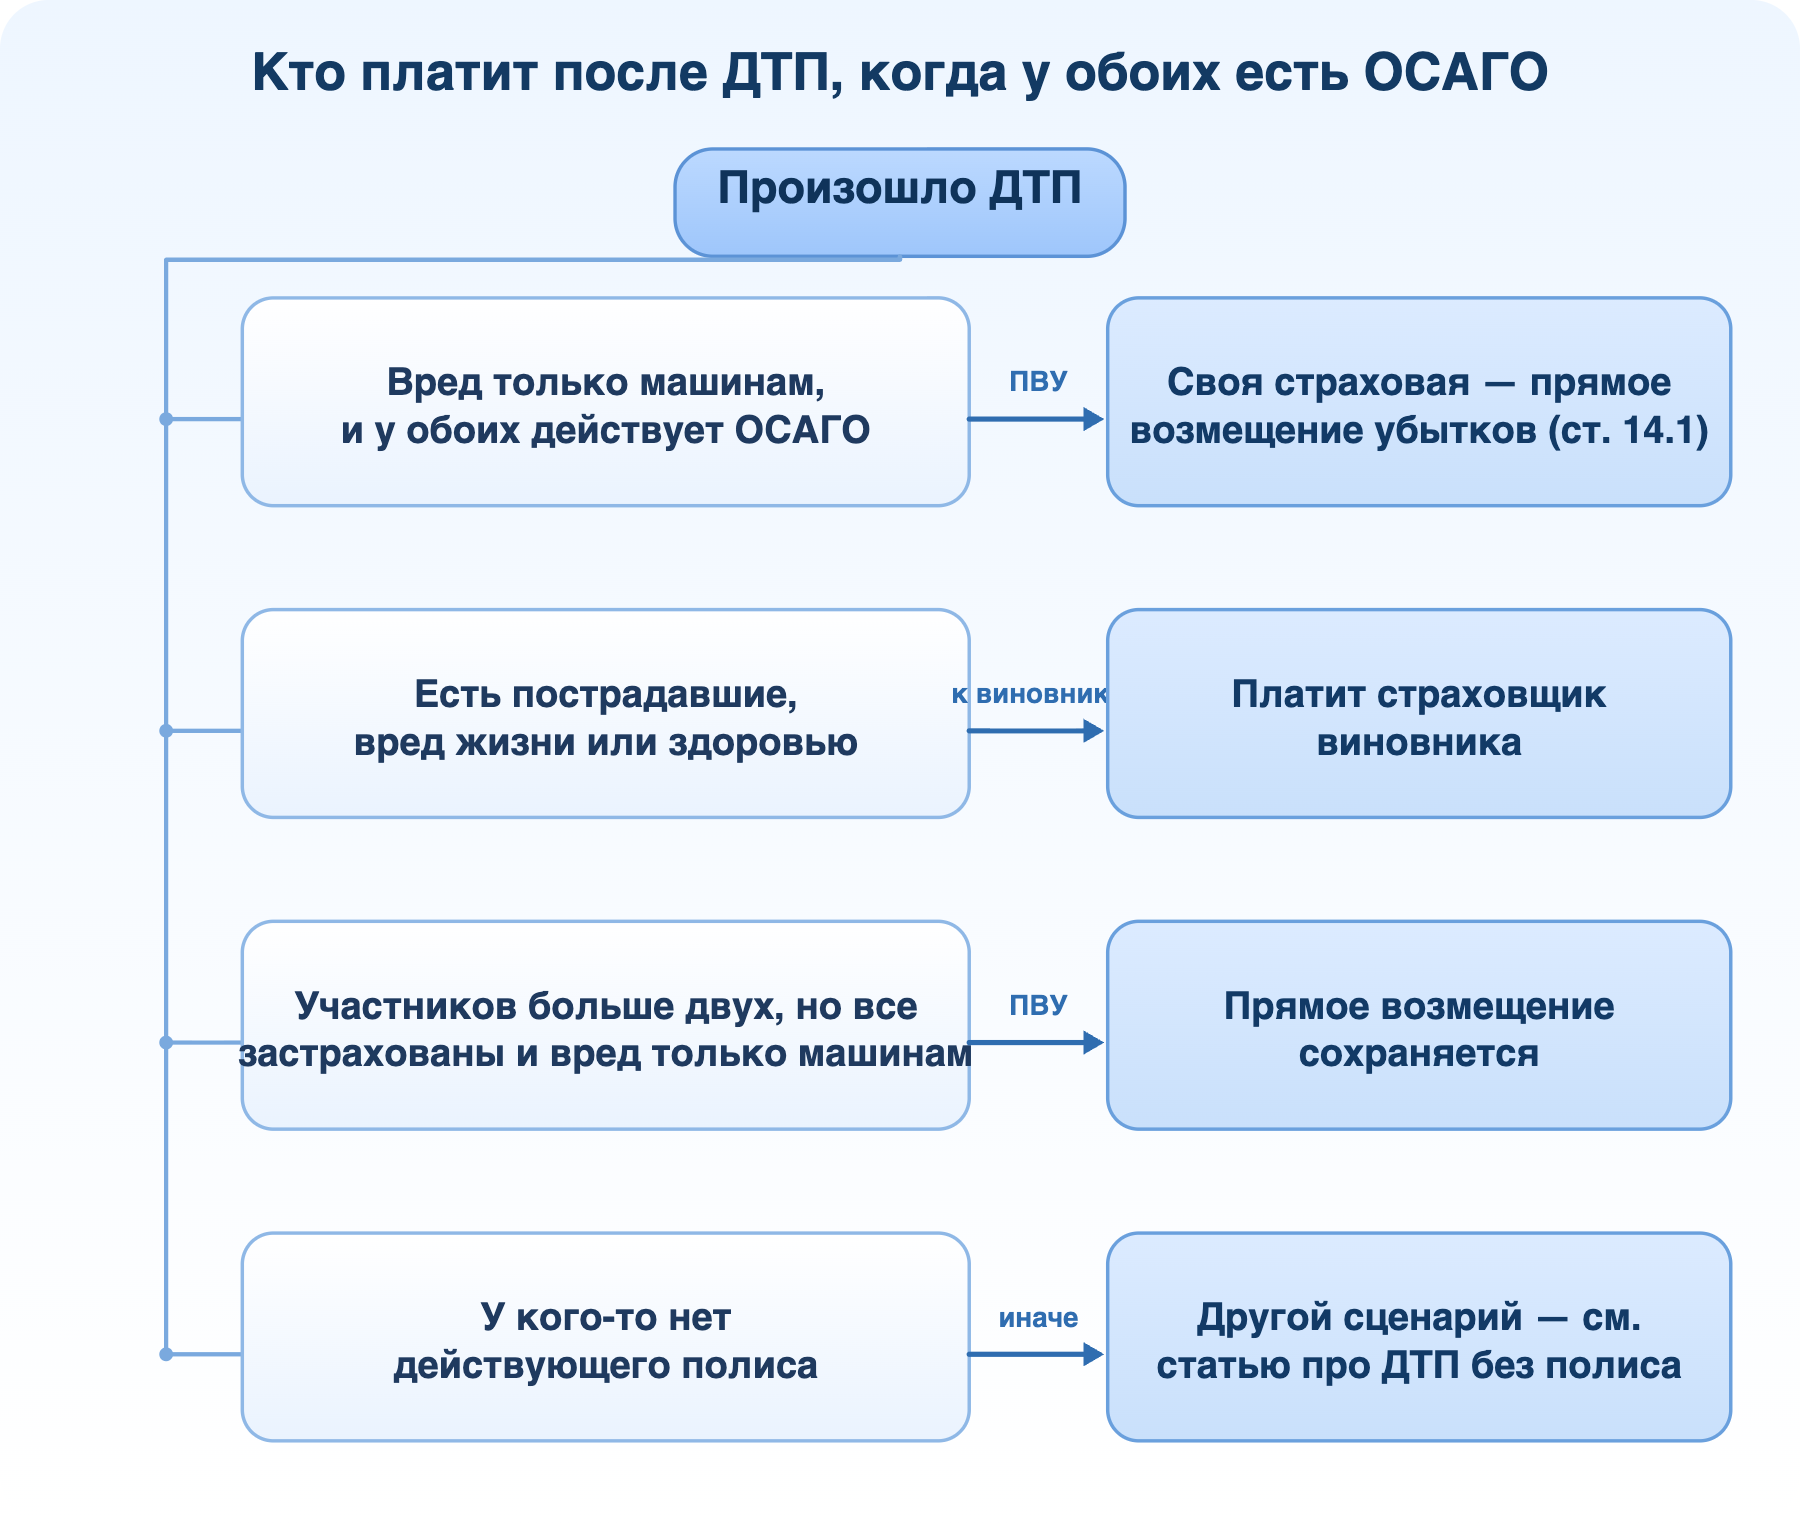
Чаще всего ответ приятный. По статье 14.1 закона об ОСАГО потерпевший предъявляет требование своему страховщику, тому, у кого он сам купил полис. Это и есть прямое возмещение убытков. Но работает оно при совпадении двух условий сразу. Вред причинён только транспортным средствам участников, и ответственность обоих владельцев на момент аварии застрахована по ОСАГО.
Сошлись оба пункта, и идёшь к своим. Так и удобнее, расчётом занимается твоя страховая, а не чужая контора, которой на тебя в общем-то всё равно.
Когда платит страховщик виновника
Прямое возмещение отваливается в двух случаях. Первый, если в аварии пострадали люди, то есть вред причинён жизни или здоровью, а не только автомобилям. Второй, если ответственность хотя бы одного участника не застрахована, попросту у кого-то нет действующего полиса. Это уже другая история со своими правилами, и разложена она в отдельной статье про то, что делать, когда у участника нет полиса.
Ещё частое заблуждение, будто при трёх машинах прямое возмещение отменяется. Нет. По статье 14.1 оно применяется при столкновении двух и более застрахованных машин с вредом только им. Три машины притёрлись во дворе, у всех ОСАГО, никто не пострадал, и это тоже прямое возмещение.
А ремонт самого виновника
Тут без иллюзий. Виновник за ремонт своей машины по ОСАГО не получает ничего. Полис страхует ответственность перед другими, а не собственный помятый бампер. Свой капот виновник чинит сам.
Куда и с чем обращаться
Процесс никто не запускает за тебя. Потерпевший сам подаёт своему страховщику заявление о страховом возмещении, прикладывает документы об аварии и сведения о повреждениях, и дальше крутится механизм. Важен сам порядок действий.
Вред при этом должен быть причинён именно транспортным средствам. Помялись лишь два автомобиля, оба водителя целы, это классика прямого возмещения. А если задет чужой забор, столб или витрина, случай уже выходит за рамки прямого возмещения, и ехать придётся к страховщику виновника. Со сроком обращения лучше не тянуть, пока свежи документы и следы повреждений.
Разбор ситуаций читателей о том, чья страховая платит
Задать вопрос в чатНа реальных вопросах видно, где именно народ путает свою страховую и страховую виновника.
Оба с ОСАГО, оформили через ДПС, кому подавать заявление

Помяли бампер, он потерпевший, у обоих водителей ОСАГО, аварию оформили через ДПС. Подал электронное заявление, выбрал деньги, прислали расчёт на 9 тысяч на Hyundai Solaris 2011 года, подписывать не стал.
 Редакция KOPLEX
Раз вред только машинам и полисы действуют у обоих, заявление правильно пошло в свою страховую по прямому возмещению. Маленькая сумма обычно идёт в комплекте с выбором денег, ведь при денежной выплате детали считают с износом. Если машину ещё можно направить на ремонт, этот вариант почти всегда выгоднее, чем соглашаться на расчёт вслепую.
Полис оформлен на меня, но собственник другой, могу ли я обращаться в страховую

Страховку на автомобиль делал он, но собственником не является, и теперь не понимает, вправе ли сам идти за выплатой.
Редакция KOPLEXЗа возмещением вреда имуществу обращается потерпевший, то есть тот, чьё имущество пострадало. Если машина не твоя, всё упирается в то, кто собственник и есть ли у тебя полномочия от его имени. Проще всего, когда заявление подаёт сам владелец или человек с доверенностью. Уточни это у страховой заранее, чтобы не завернули по формальной причине.
Чем европротокол отличается от ДТП с разбором ГИБДД
Европротокол — это оформление документов об аварии самими участниками, без вызова сотрудников полиции. Удобно и быстро, но подходит не каждой аварии. Задача тут одна. Понять, твой это случай или всё-таки надо звать инспектора.
Когда можно без ГИБДД
Чтобы оформиться без полиции, должны совпасть четыре условия. В аварии нет пострадавших, участников ровно двое, ответственность обоих застрахована по ОСАГО, и ущерб укладывается в лимит. Выпало хотя бы одно, и европротокол уже не подходит, звони в ГИБДД.
Сколько заплатят по европротоколу
Лимит зависит от того, как вы зафиксировали аварию. Базовый предел по пункту 4 статьи 11.1 — до 100 тысяч рублей, если просто заполнили извещение и разошлись. Если между вами есть разногласия по обстоятельствам или перечню повреждений, но авария зафиксирована через ГЛОНАСС или специальное приложение, предел поднимается до 200 тысяч рублей (этот порог повышен изменениями по Федеральному закону от 24.06.2025 N 160-ФЗ). А если разногласий нет и при этом есть фотофиксация, выплата идёт в пределах страховой суммы по имуществу, то есть до 400 тысяч рублей. Проще говоря, именно фиксация решает, сколько ты в итоге получишь.
| Параметр | Европротокол без ГИБДД | Оформление с ГИБДД |
|---|---|---|
| Когда применим | Двое участников, нет пострадавших, у обоих ОСАГО, ущерб в рамках лимита | Есть пострадавшие, участников больше двух, задето иное имущество или спор без фиксации |
| Предел выплаты | До 100 тысяч базово, до 200 тысяч при разногласиях с фиксацией, до 400 тысяч без разногласий с фотофиксацией | В пределах страховой суммы по статье 7, до 400 тысяч по имуществу |
| Нужна ли фотофиксация | Да, для повышенного лимита через ГЛОНАСС или приложение | Обстоятельства фиксирует инспектор |
| Кто оформляет | Сами водители извещением о ДТП | Сотрудник полиции |
Строки читай парами. Сначала смотри, применим ли вообще европротокол, и только потом сравнивай лимит.
Когда без инспектора нельзя
Запрет зеркален условиям. Нельзя оформляться без ГИБДД, если есть пострадавшие или вред жизни и здоровью, если участников больше двух, если задето иное имущество, а также если остались неустранимые разногласия без фиксации. Есть раненые, сразу звони в полицию. И отдельно про чужое имущество. Задел забор соседа или рекламный столб, это уже не европротокол, даже если формально машин было две.
Фотофиксация, приложение и срок
Приложение и ГЛОНАСС по сути делают одно, фиксируют координаты, время и характер повреждений в некорректируемом виде. Именно это открывает повышенный лимит, поэтому телефон с установленным приложением на месте аварии дорогого стоит. Нет его под рукой, и лимит останется базовым.
Извещение о ДТП заполняют оба участника, и каждый передаёт свой экземпляр своему страховщику. Известить своего страховщика нужно в течение пяти рабочих дней со дня ДТП, это установлено пунктом 2 статьи 11.1.
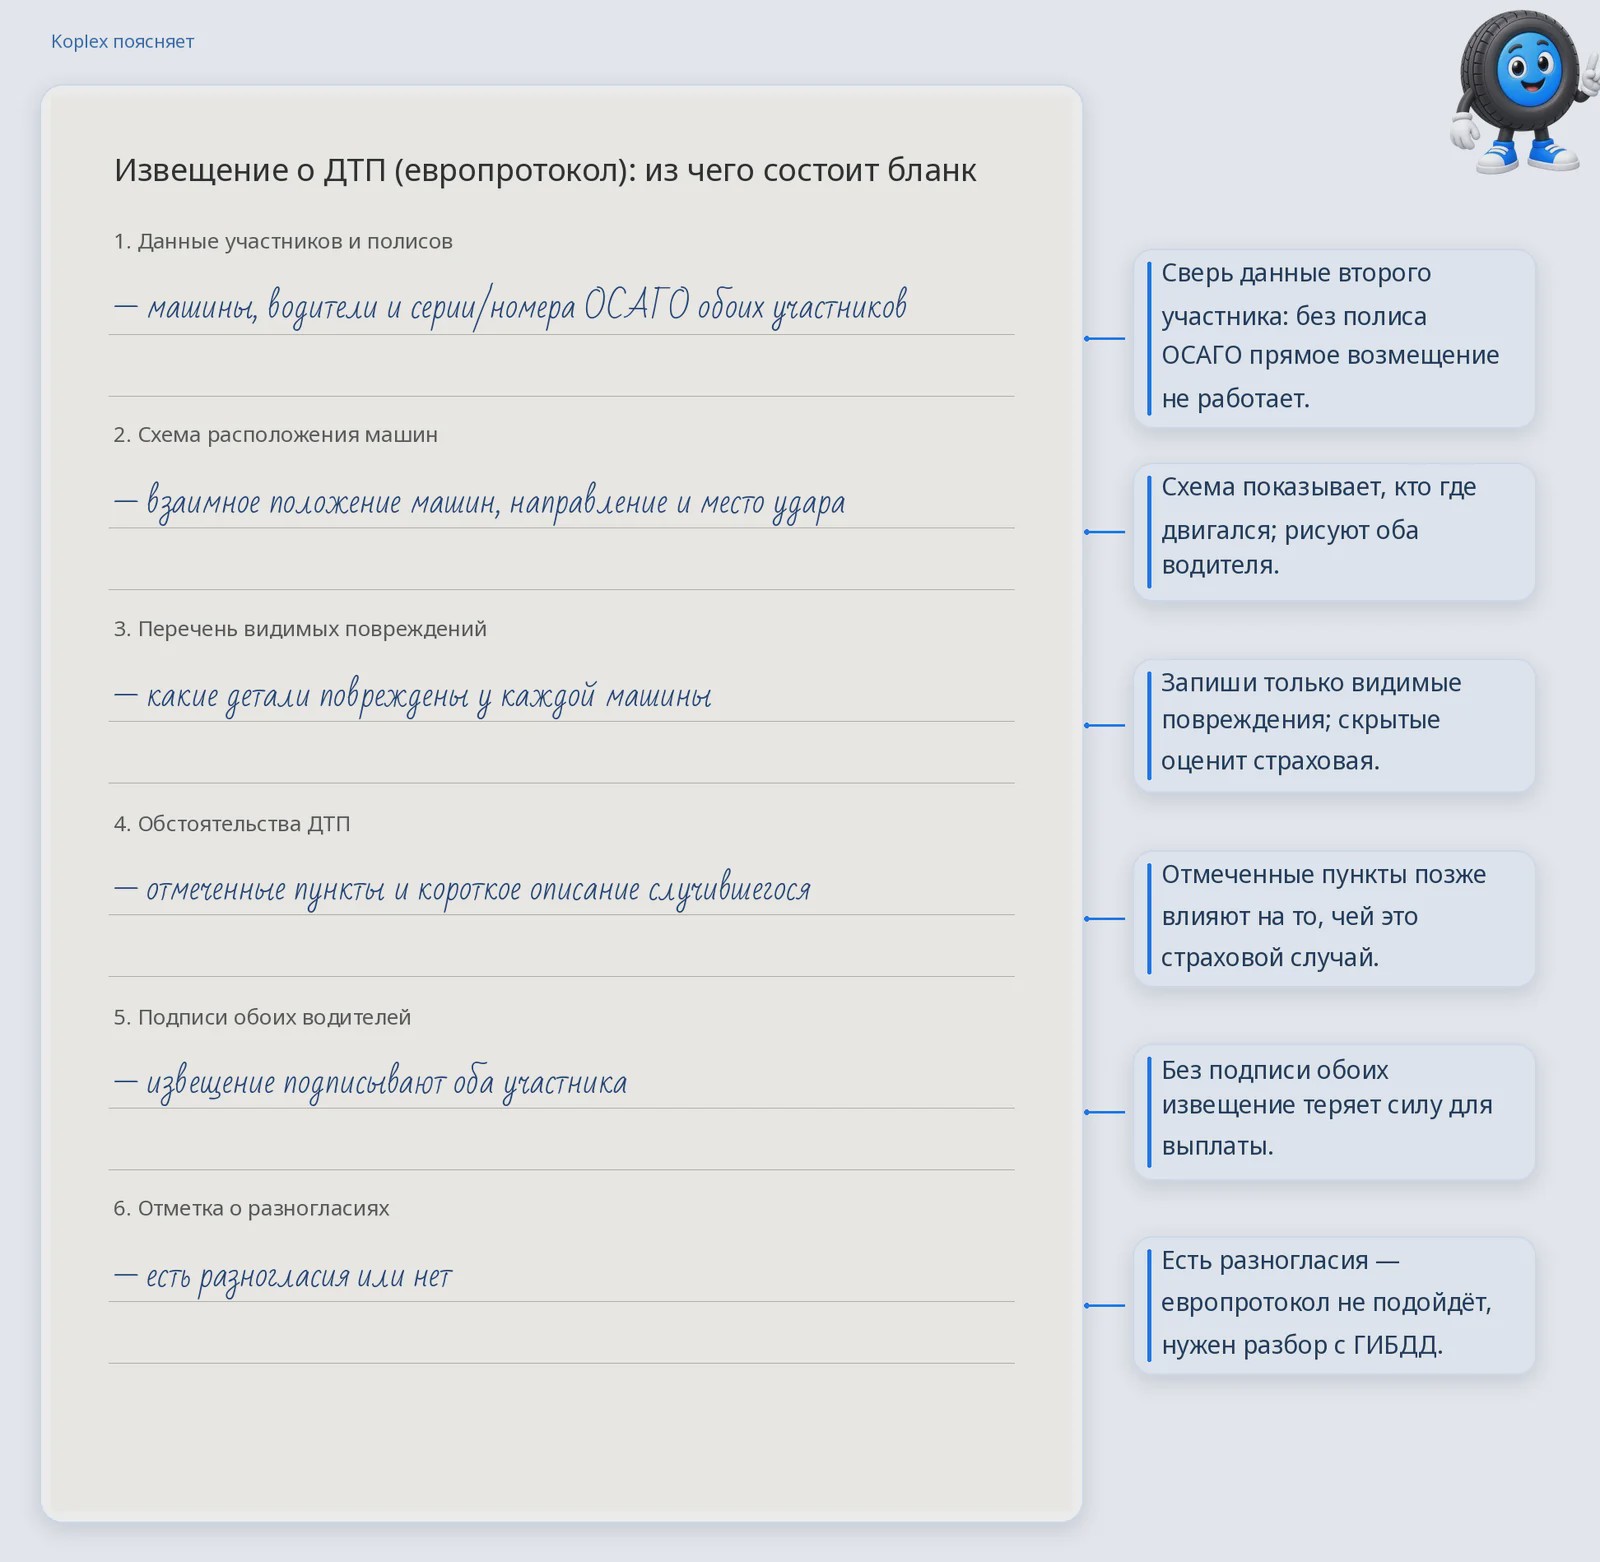
И держи в голове главный риск. Если реальный ремонт превысил лимит европротокола, разницу придётся добирать отдельно, поэтому перед отказом от ГИБДД трезво прикинь масштаб повреждений.
Разбор ситуаций читателей о европротоколе
Задать вопрос в чатТиповые сомнения при оформлении без ГИБДД удобно показать на живых репликах.
Виновница уехала и оставила записку, а фото аварии нет

Во дворе разбили фонарь, поцарапали крыло и бампер, его рядом не было. Виновница уехала, но оставила записку с телефоном и предлагает составить европротокол вечером. Фотографий с места нет.
Редакция KOPLEXГлавная проблема тут — отсутствие фиксации на месте. Записка роли почти не играет. Без фотофиксации через приложение или ГЛОНАСС рассчитывать можно только на базовый лимит до 100 тысяч, а восстановить картину аварии постфактум сложнее. Если повреждений набралось прилично, спокойнее оформить всё с ГИБДД, чем потом доказывать, кто куда въехал.
Нужна ли к европротоколу справка из ГИБДД или хватит извещения

Спрашивает, нужно ли приложить к европротоколу справку о ДТП из ГИБДД, или достаточно одного извещения.
Редакция KOPLEXВ том и смысл европротокола, что полиция в оформлении не участвует, а значит и справки от неё не будет. Документ аварии тут само извещение о ДТП, которое заполняют оба водителя, после чего каждый передаёт свой экземпляр своему страховщику. Заполняй извещение разборчиво и проверь, что заполнены обе стороны бланка.
О каком специальном приложении речь, когда час пик и снимать некогда

Не понял, что за специальное приложение упоминалось для случаев, когда в час пик трудно сделать фото и видео аварии.
Редакция KOPLEXИмеются в виду мобильные приложения для оформления аварии и устройства с ГЛОНАСС, они фиксируют факт ДТП, координаты и повреждения в некорректируемом виде. Ровно эта фиксация и поднимает лимит выше базовых 100 тысяч. Если в потоке снимать неудобно, хотя бы запусти приложение и дай ему зафиксировать точку и время.
Пределы и состав выплаты
По статье 7 закона об ОСАГО предельная выплата составляет 400 тысяч рублей по имуществу каждого потерпевшего и 500 тысяч по жизни и здоровью каждого потерпевшего. Звучит солидно, но хватает этих денег не всегда. Лимит по европротоколу обычно ниже этих сумм, а лимит по жизни и здоровью считается на каждого потерпевшего отдельно, а не делится на всю аварию.
Отдельно про статус суммы 400 тысяч. Постановление Конституционного суда N 34-П от 26.05.2026 затронуло подпункт б статьи 7, но это постановление КС, а не переписанная норма. Предельная сумма по имуществу на сегодня остаётся действующей.
Ремонт или деньги
Для легкового автомобиля гражданина России возмещение по общему правилу идёт не деньгами, а ремонтом. Это приоритет восстановительного ремонта в натуре по пункту 15.1 статьи 12, когда страховая организует и оплачивает ремонт на станции. Деньгами возмещают только в отдельных случаях, предусмотренных законом, например при полной гибели машины или по соглашению со страховщиком.
У ремонта в натуре жирный плюс. Деталь ставят без вычета износа, новую по сути меняют на новую, а за качество и сроки работ отвечает страховщик. Поэтому по умолчанию выгоднее именно ремонт.
Почему денег может не хватить
Если дошло до денежной выплаты, включается неприятный механизм. По пункту 19 статьи 12 детали считают с учётом износа, но не свыше 50 процентов их стоимости, а расчёт ведут по единой методике Банка России. Единая методика — это справочники средней стоимости запчастей, работ и материалов, по которым страховая обязана считать выплату, а не по чеку из твоего сервиса.
И вот где обида. Справочные цены и износ дают сумму заметно ниже реального ремонта новыми деталями по рыночным ценам. Чем старше машина, тем сильнее бьёт износ, вплоть до той самой половины стоимости детали. В итоге новые запчасти нередко приходится докупать за свой счёт.
Учебный пример. Числа условные, для наглядности. Допустим, реальный ремонт по рынку новыми деталями стоит 100 тысяч рублей. По единой методике без износа выйдет около 50 тысяч, а если ты попросил именно деньги и к расчёту применили износ, на руки может прийти ещё меньше, в районе 30 тысяч. Вот эта вилка между реальным ремонтом и расчётом с износом и есть корень большинства споров.
Именно эта вилка и объясняет, почему для легковушки гражданина закон ставит ремонт в приоритет.
Разница сверх выплаты
С этой разницей дальше возможны два разных пути, и их легко перепутать. Если страховая по закону была обязана направить тебя на ремонт, но неправомерно отдала деньги с износом, рыночную доплату без износа довзыскивают именно со страховой, ведь нарушила она. А когда реальный ущерб честно превысил лимит ОСАГО, остаток предъявляют уже причинителю вреда по правилам Гражданского кодекса, отдельно от выплаты по ОСАГО. ОСАГО закрывает не всё, и там, где его не хватает по-настоящему, остаток добирают с виновника.
Если потерпевших несколько, лимит 400 тысяч считается на каждого отдельно, а не как общий котёл на всех.
Разбор ситуаций читателей о пределах и составе выплаты
Задать вопрос в чатНехватка выплаты и спор ремонт против денег лучше всего видны на конкретных историях.
На ремонте предлагают полировку старой фары или неизвестный аналог

Получил направление на ремонт, фара стоит больше 200 тысяч, а страховая по справочнику платит около 100 тысяч. На станции предлагают либо заполировать старую фару, либо поставить непонятный аналог, он не согласен.
Редакция KOPLEXПри ремонте в натуре деталь ставят без износа, и полировка вместо замены или мутный аналог становятся поводом зафиксировать это письменно и не принимать работу молча. Снимай всё на фото и требуй письменный ответ станции и страховщика, что именно они готовы поставить. Эти бумаги станут основой, если придётся оспаривать качество восстановления.
Машина новая, хочу ремонт у дилера, а страховая зовёт взять деньги

Авто новое, на гарантии, в заявлении потребовал ремонт у дилера. Прислали соглашение на выплату, по телефону говорят, что договора с дилером нет, ремонт дорогой, берите деньги. Он не согласен и готов доплатить за ремонт.
Редакция KOPLEXДля легкового авто гражданина приоритет именно за ремонтом, и само по себе отсутствие договора со станцией этот приоритет не отменяет. Своё несогласие с выплатой и требование ремонта фиксируй письменно в заявлении и не подписывай соглашение о денежной сумме, если ремонт тебе важнее. Готовность доплатить за ремонт сверх лимита тоже стоит заявить отдельно.
Насчитали 49 тысяч, а в сервисе заплатил около 90, стоит ли спорить

Выбрал денежное возмещение, страховая насчитала около 49 тысяч, а в мастерской по факту вышло около 90. Сомневается, есть ли смысл бодаться из-за разницы.
Редакция KOPLEXЭта вилка классика расчёта по единой методике с износом против реальных рыночных цен. Смысл спорить есть, но путь зависит от того, почему тебе выдали деньги, а не ремонт. Если ремонт полагался по закону, а страховая его не организовала, разницу можно требовать с неё. Понадобится независимая оценка реальной стоимости восстановления, о ней ниже.
Сроки и частые причины споров
По пункту 21 статьи 12 у страховой есть 20 календарных дней, кроме нерабочих праздничных, со дня, когда она приняла к рассмотрению твоё заявление. За это время она обязана либо выплатить, либо выдать направление на ремонт, либо прислать мотивированный отказ. Есть исключение, в случае по пункту 15.3 срок растягивается до 30 календарных дней. И запомни ключевое. Срок считают со дня принятия заявления, а не со дня самой аварии.
Осмотр машины
По пункту 11 статьи 12 страховщик обязан осмотреть повреждённую машину или организовать экспертизу не более чем за пять рабочих дней со дня заявления. Тянуть с осмотром месяцами тебе не должны.
Что тормозит выплату
Срок чаще всего буксует по понятным причинам, это неполный комплект документов, спор об обстоятельствах аварии, назначение экспертизы. Иногда страховая назначает собственную экспертизу, и это законно удлиняет процесс. Чтобы не давать повода тянуть, собери и подай полный комплект документов сразу.
Короткий звонок в страховую снимает половину будущих споров о сроках.
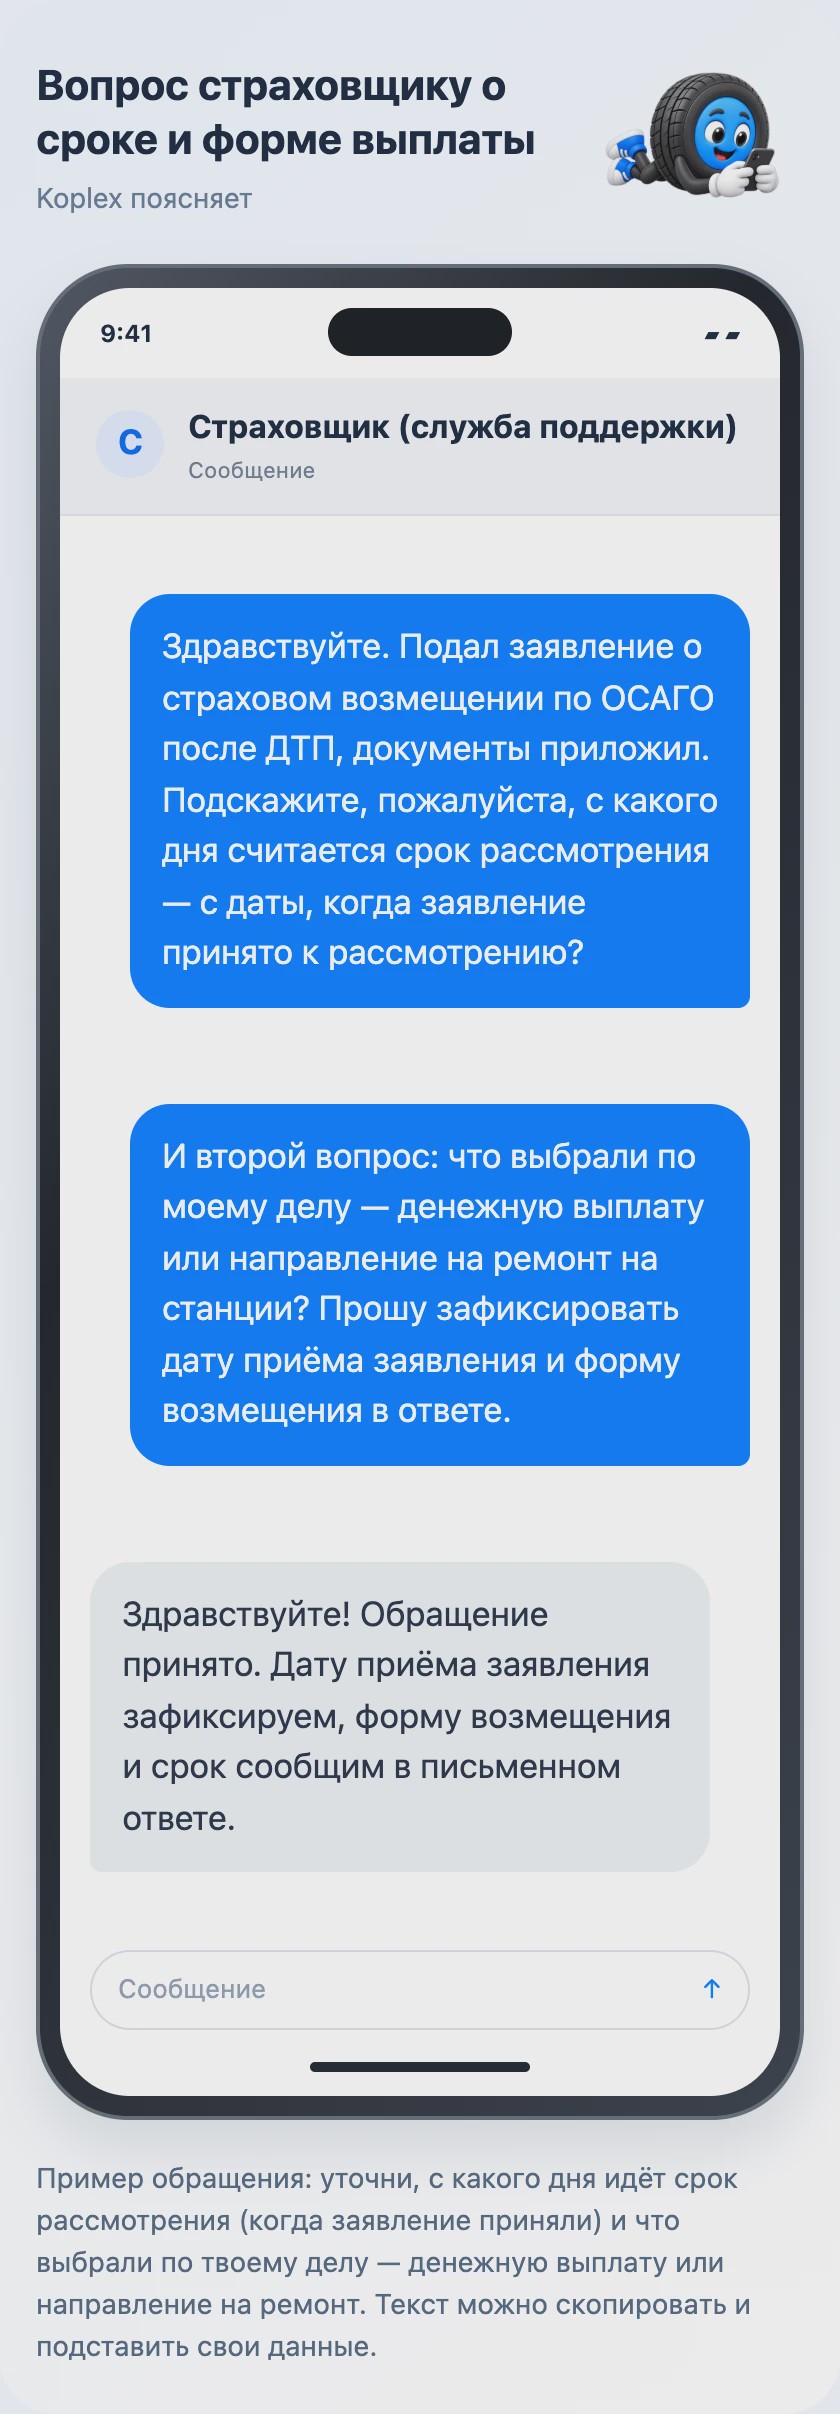
Что спросить у страховой по телефону. Уточни две вещи. Во-первых, с какого именно дня начал течь срок, то есть когда заявление принято к рассмотрению. Во-вторых, что страховая выберет, выплату или направление на ремонт. Ответ и дату звонка зафиксируй для себя, пригодится, если дойдёт до спора.
В ответе проверь главное, назвали ли конкретную дату начала срока и зафиксировали ли выбор между деньгами и ремонтом.
Если просрочили
За нарушение срока предусмотрены деньги в твою пользу. По пункту 21 статьи 12 за просрочку выплаты или направления на ремонт страховщик платит неустойку 1 процент в день от суммы возмещения. А за просрочку мотивированного отказа идёт финансовая санкция 0,05 процента от страховой суммы в день. Мотивированный отказ — это письменный ответ страховщика с указанием причины. Неустойка 1 процент в день набегает быстро, так что тянуть страховой невыгодно, а для тебя сроки главный рычаг давления.
Частые поводы для спора сводятся к четырём, это занижение суммы, отказ, задержка и разногласия по обстоятельствам. Заниженная сумма самая массовая, с неё и перейдём к оспариванию.
Разбор ситуаций читателей о сроках выплаты и задержках
Задать вопрос в чатЗадержки и затянутый ремонт показываем на тех репликах, что реально нашлись.
Направление дали в феврале, а на осмотр записали только в мае

Описывает затяжку: направление выдали в середине февраля, а на осмотр записали только в мае, и теперь снова ждёт следующего шага.
Редакция KOPLEXЗакон даёт страховщику пять рабочих дней на осмотр и 20 календарных на решение по заявлению, так что растягивание на месяцы выходит за рамки. Фиксируй письменно каждую дату, когда подал заявление, когда выдали направление, когда реально позвали на осмотр. Эти даты понадобятся, чтобы посчитать просрочку и заявить неустойку.
Станция по направлению зовёт на дефектовку только через месяц

Страховая выдала направление на ремонт, но на станции говорят приехать на дефектовку почти через месяц. Спрашивает, регламентируется ли время начала ремонта.
Редакция KOPLEXНаправление означает, что за организацию и сроки работ отвечает страховщик, а станция не живёт сама по себе. Если тебя гоняют по датам без внятного начала ремонта, сообщи об этом письменно своей страховой и сохраняй переписку. Молчаливое ожидание играет против тебя, а зафиксированные обращения подтверждают, что свою часть ты выполнил вовремя.
Когда выплата спорна и куда обращаться
Если сумма кажется заниженной, порядок начинается не с суда. По пункту 1 статьи 16.1 сначала идёт письменное обращение к самому страховщику с требованием о надлежащем возмещении. Да, сначала к ним же, но обязательно письменно. Так ты фиксируешь и само требование, и дату обращения.
Независимая экспертиза
Голословно спорить бесполезно, цифру надо подкрепить. Независимая экспертиза подтверждает реальную стоимость восстановления и обосновывает требование. Она пригодится и у финансового уполномоченного, и в суде, а расходы на неё можно заявить к возмещению, если спор решится в твою пользу.
Финансовый уполномоченный
Дальше идёт обязательный шаг, который нельзя перепрыгнуть. Для потребителя финансовых услуг по пункту 1 статьи 16.1 до суда нужно обратиться к финансовому уполномоченному, иначе суд спор по такому требованию попросту не примет. Он рассматривает обращение в установленный срок и выносит решение, обязательное для страховщика, и только после этого открывается путь в суд. К обращению прикладывают ответ страховщика и результат независимой экспертизы. Шаг бесплатный и без обязательного юриста, так что пропускать его тем более незачем.
Суд и штраф
Если и после финансового уполномоченного спор не закрыт, остаётся суд. И тут есть приятный для водителя момент. По пункту 3 статьи 16.1, когда суд встаёт на сторону потребителя-физлица, со страховщика взыскивают штраф 50 процентов от разницы между присуждённой судом и добровольно выплаченной суммой. Но если страховщик исполнил решение финансового уполномоченного, от штрафа он освобождается. Доплатил добровольно вовремя, значит штрафа нет.
Особые случаи
Пара оговорок напоследок. Если у участника аварии не оказалось действующего полиса, это уже другой сценарий, разобранный в отдельной статье про ДТП, когда у виновника нет ОСАГО.
Собери всю цепочку одним взглядом, это страховщик, независимая экспертиза, финансовый уполномоченный, суд. Это последовательные шаги, а не альтернативы на выбор. Путь длинный и местами занудный, но проходимый, если идти по порядку и фиксировать каждую бумажку.
Разбор ситуаций читателей о заниженной выплате
Задать вопрос в чатПуть оспаривания проще понять на реальных историях читателей.
Финансовый уполномоченный заставил страховую доплатить, дальше суд

Рассказывает, что в Москве спор со страховой помог сдвинуть финансовый уполномоченный: заставил доплатить 100 тысяч рублей, и теперь читатель готовит иск на возмещение расходов на юристов и экспертизу.
Редакция KOPLEXЭто ровно тот порядок, что задуман законом, сначала страховщик, затем финансовый уполномоченный, и уже потом суд за остатком. Доплата по решению финансового уполномоченного освобождает страховщика от штрафа за эту сумму, но не закрывает твои досудебные расходы. Их как раз и добирают в суде, поэтому сохраняй договоры и квитанции на оценку и представителя.
Можно ли отсудить досудебные расходы на экспертизу и юриста

Сомневается, реально ли вообще подать в суд на возмещение расходов, которые понёс ещё до суда.
Редакция KOPLEXРасходы на независимую экспертизу и представителя можно заявить к возмещению, если спор решается в твою пользу. Ключевое, чтобы эти траты были документально подтверждены и связаны именно с этим спором. Поэтому не выбрасывай ни договор на экспертизу, ни чеки, ни соглашение с юристом, без бумаг взыскать расходы не выйдет.
Выбрал выплату по прямому возмещению, денег не хватило, упущен ли шанс

Подал заявление о прямом возмещении, выбрал выплату, машину осмотрели, деньги пришли, но на ремонт их не хватило. Думает, есть ли смысл подавать претензию и идти к финансовому уполномоченному.
Редакция KOPLEXСам факт полученной выплаты ещё не закрывает спор о её размере. Порядок тот же, письменная претензия страховщику с требованием доплаты, затем финансовый уполномоченный. Чтобы обращение не висело в воздухе, приложи независимую оценку реальной стоимости восстановления, тогда будет на чём строить требование.
Короткие ответы на частые вопросы
Полис виновника в другой компании, мне куда идти
При прямом возмещении компания виновника роли не играет. Раз вред только машинам и полисы действуют у обоих, требование несёшь своему страховщику.
Можно ли выбрать деньги вместо ремонта
По умолчанию для легкового авто гражданина положен ремонт в натуре, а деньги только в предусмотренных законом случаях. При денежной выплате сумму считают с износом, поэтому она часто выходит меньше реального ремонта.
Выплатили, но мало, сразу в суд
Нет. Сначала письменное требование страховщику, затем финансовый уполномоченный, и только после этого досудебного этапа суд.
Срок пошёл с аварии или с заявления
С заявления. 20 календарных дней считают со дня, когда страховая приняла заявление к рассмотрению, а не со дня самой аварии.