Часть денег за ОСАГО возвращают, если машины у тебя уже нет, а оплаченный полис ещё действует. Вернут не всю сумму и не автоматически, а по письменному заявлению страховщику с документом-основанием.
- Продал или подарил машину ↗
Полис остаётся действующим, возврат доли премии положен. Пишешь заявление и прикладываешь договор.
Подробнее → - Машина погибла или у страховщика отозвали лицензию ↗
Это тоже основания для возврата неиспользованной части премии.
Подробнее → - Хочу прикинуть сумму ↗
Вернут долю премии за оставшиеся дни за вычетом невозвратной части. Чем раньше подашь заявление, тем больше сумма.
Подробнее → - Просто передумал ездить ↗
Машина всё ещё твоя, особого основания нет. Договор прекратить можно, но денег за это не вернут.
Подробнее → - Готовлюсь к обращению ↗
Собери заявление, документ-основание и реквизиты счёта, зафиксируй дату подачи.
Подробнее →
Когда договор ОСАГО можно прекратить досрочно
Начнём с простого. Страхователь вправе отказаться от договора страхования в любое время. А сам договор прекращается досрочно, когда возможность страхового случая отпала и риск больше не существует по причинам, не связанным со страховым случаем. Это правило задаёт статья 958 Гражданского кодекса в пунктах 1 и 2, и от него пляшут все частные истории.
Если нужен общий ориентир по тому, как вообще устроен полис, мы собрали его во вводной статье ОСАГО простыми словами. Здесь разбираем узкую тему, прекращение договора и возврат неиспользованной части премии.
Но возможность прекратить договор и реальный возврат денег не одно и то же. Поэтому сначала разберём, по каким основаниям договор ОСАГО вообще заканчивается раньше срока.
Правила ОСАГО, то есть Положение Банка России № 837-П, в главе 6 перечисляют такие случаи. Это смерть собственника или страхователя, гибель либо утрата машины без возможности восстановления, ликвидация страховщика, отзыв у страховщика лицензии, отказ от договора до начала страхования и замена собственника. Та самая замена собственника по пункту 6.2.2 Правил и есть твоя продажа машины, при которой страхователь вправе прекратить договор.
Теперь главное разграничение, ради которого стоит дочитать раздел. Основания делятся на две корзины.
В первой корзине возврат есть. Сюда входят продажа или иная замена собственника, гибель и утрата автомобиля, отзыв лицензии у страховой. Здесь ты вправе получить часть денег за неиспользованный срок.
Во второй корзине возврата нет. Сюда относятся добровольный отказ от договора уже после начала его действия без особого основания, ликвидация юридического лица-страхователя и расторжение из-за того, что при оформлении всплыли ложные сведения. Про эту корзину подробно поговорим ближе к концу, но держать её в голове полезно уже сейчас.
Отсюда простой житейский вывод. Если машина твоя, просто стоит в гараже, и ты решил, что страховка больше не нужна, формально отказаться от договора можно. Только премию в этом случае не вернут, так что возни с заявлением обычно больше, чем выгоды. А когда у машины сменился собственник, картина другая, и об этом целый следующий раздел.
Чтобы за секунду понять, относится ли твой случай к возврату, держи перед глазами развилку оснований.
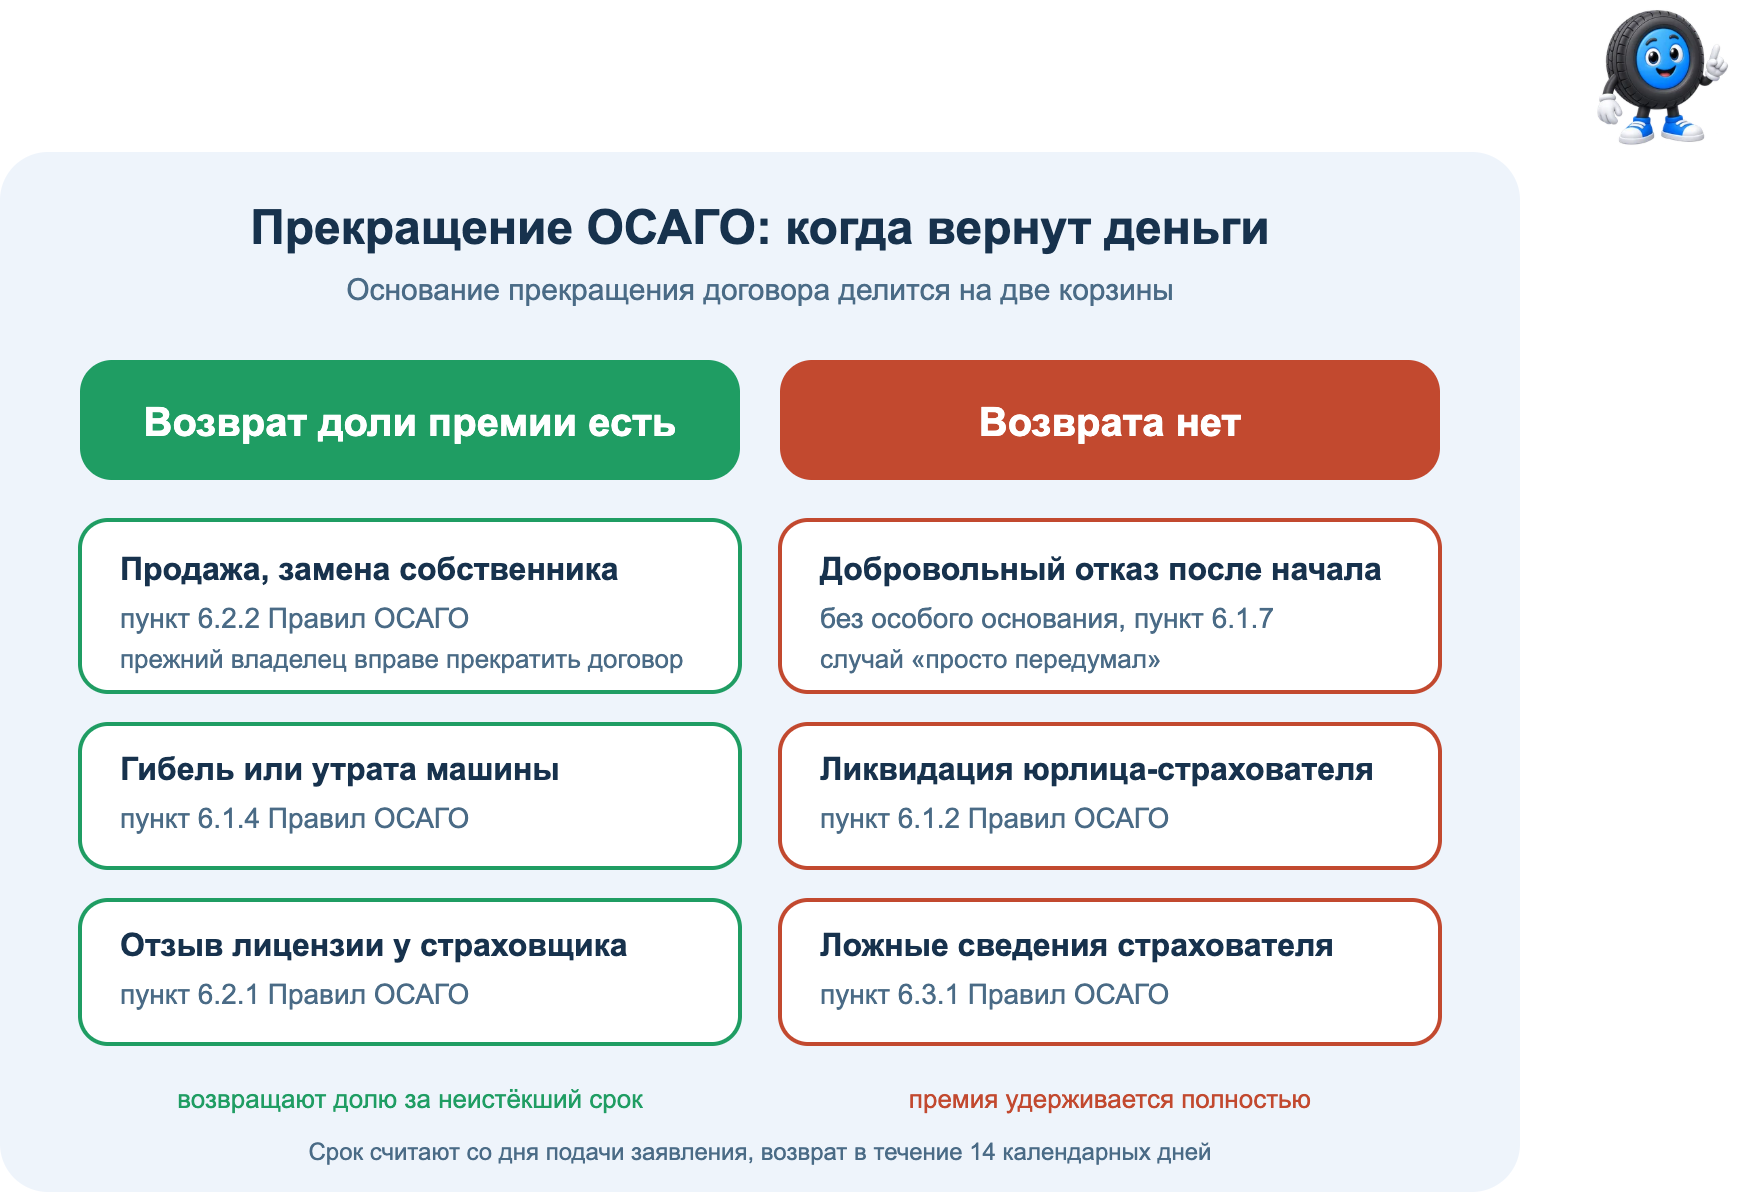
Если твоя ветка слева, двигайся дальше к порядку действий и расчёту суммы. Если справа, возврата не будет, и время на заявление тратить незачем.
Разбор ситуаций читателей о досрочном прекращении договора
Задать вопрос в чатВернули машину прежнему владельцу

Купили машину, оформили на неё полис, а потом из-за технических проблем вернули её прежнему владельцу, поставить на учёт в РЭО не успели. Как расторгнуть договор в такой ситуации?
 Редакция KOPLEX
Для возврата важна не регистрация в РЭО, а сам факт смены собственника. Раз машина вернулась к прежнему владельцу, у вас есть основание прекратить договор. Приложите к заявлению документ, который это подтверждает, например соглашение о расторжении купли-продажи, новый договор обратной передачи или акт приёма-передачи. Дальше действуете по обычному порядку из раздела про продажу, только документом-основанием будет бумага об обратном переходе машины.
Выписался из чужого полиса

Две недели назад попросил друга вписать меня в его полис, чтобы шёл стаж. Теперь купил себе машину. Могу вернуть деньги, если выпишусь из страховки друга?
Редакция KOPLEXЮридически это не расторжение договора. Ты лишь выходишь из состава допущенных к управлению водителей. Полис остаётся у друга, он собственник и страхователь, значит и перерасчёт за вычетом удержания вернут именно ему. Если переплата возникла из-за твоего коэффициента, деньги по-человечески возвращает друг. Отдельного возврата лично тебе за выход из чужого полиса закон не предусматривает.
Продажа автомобиля и возврат премии
Это самый частый сценарий, поэтому пройдём его целиком. Сразу важно понять одно. После продажи договор сам собой не прекращается. Деньги лежат у страховщика, и пока ты не подашь письменное заявление о досрочном прекращении, они так и будут там лежать. Никто не позвонит и не напомнит.
В заявлении указывают данные полиса, твои фамилию, имя и отчество, государственный регистрационный номер машины. Это минимальный набор, по которому страховщик найдёт договор и поймёт, о чём речь.
Дальше нужен документ-основание, без него ничего не выйдет. Смену собственника подтверждают договором купли-продажи или дарения. Подойдут и другие документы, которые показывают, что машина больше не твоя, например ПТС с записью о новом владельце, заверенный отметкой ГИБДД, или акт приёма-передачи. Нет бумаги об основании, и заявление просто не примут к возврату.
Чтобы деньги пришли на счёт, а не ждали тебя в кассе офиса, в заявлении сразу указывают банковские реквизиты или прикладывают их отдельным листом. Про эту мелочь часто забывают, а потом ездят в офис за наличными.
Способов подать заявление несколько, выбирай удобный.
- лично в офисе страховой, там же обычно дают готовый бланк заявления;
- почтой на адрес, указанный на официальном сайте страховщика;
- через личный кабинет на сайте, мобильное приложение или форму обращения, если компания такое поддерживает.
А вот ключевая деталь, из-за которой тянуть с заявлением невыгодно. При замене собственника договор прекращается со дня, когда страховщик получил твоё заявление, об этом говорит пункт 6.4 Правил ОСАГО. Значит, неиспользованный срок считают от даты подачи, а не от даты продажи. Продал в начале месяца, а заявление отнёс через три недели, и эти три недели просто сгорят, вернут меньше.
Есть и приятная опция. Если ты одновременно оформляешь новый полис у того же страховщика, неиспользованную часть премии со старого договора можно зачесть в счёт нового. Взаимозачёт остаётся на твой выбор. Захочешь, попросишь зачесть остаток. Не захочешь, страховщик вернёт деньги на счёт.
Чтобы было понятно, о какой ситуации речь, вот типичная сцена сразу после сделки.
Пока такой договор на руках, у тебя есть чем подтвердить смену собственника.
А вот как выглядит само заявление о досрочном прекращении договора и возврате части премии.
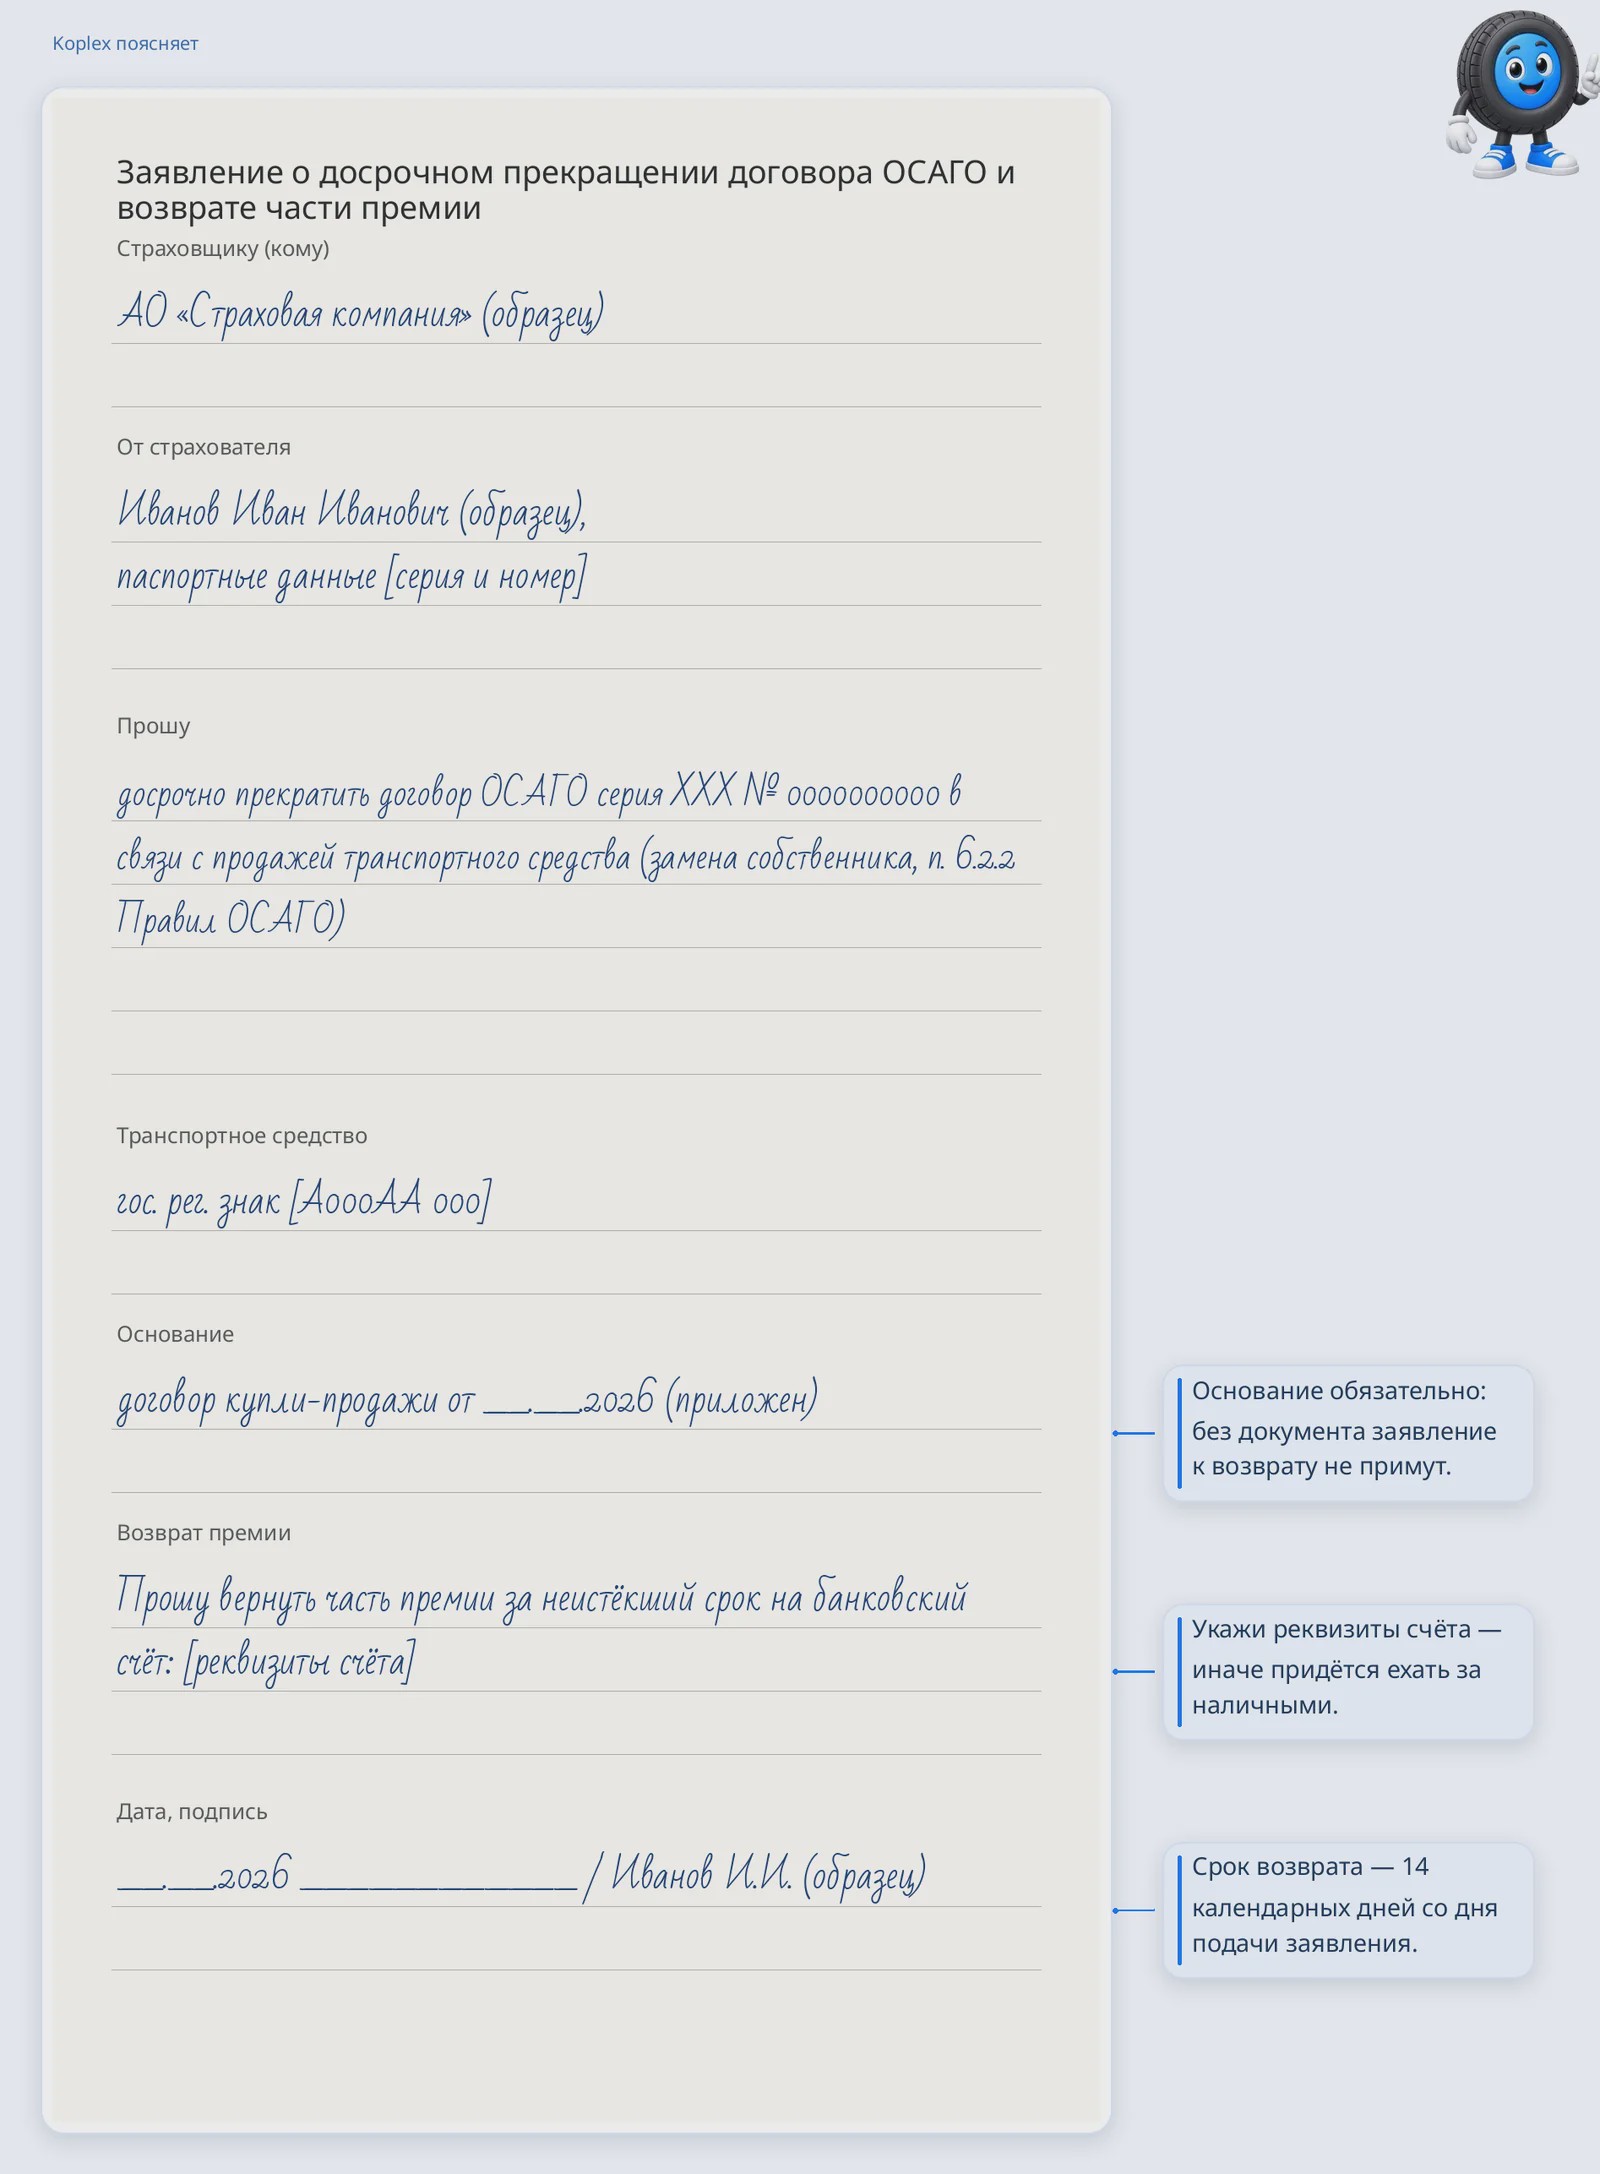
Собери заявление по этому образцу, и в офисе останется только приложить документ-основание.
Разбор ситуаций читателей о возврате после продажи
Задать вопрос в чатДеньги вернули, подтверждаю

Подал заявление после продажи машины, деньги мне вернули примерно месяц назад. Всё сработало, процедура живая, подтверждаю.
Редакция KOPLEXСпасибо, это полезный ориентир для остальных. Чтобы и у других прошло гладко, держи у себя копию заявления и подтверждение, что страховщик его принял, например номер обращения из личного кабинета или почтовую квитанцию. Если 14 календарных дней прошли, а денег нет, именно это подтверждение станет точкой отсчёта в претензии.
Оригинал договора или копия

Договор купли-продажи страховой нужен в оригинале или хватит копии?
Редакция KOPLEXНа практике чаще всего принимают копию, а при дистанционной подаче через сайт достаточно скана. Но требования к документам каждый страховщик устанавливает сам, поэтому перед отправкой лучше уточнить список у своей компании письмом или в чате, чтобы не гонять заявление по второму кругу. Оригинал держи при себе на случай, если попросят показать.
Отец передаёт машину мне

Машина оформлена на отца, я уезжаю в другой город. Можно сделать договор, что отец продаёт её мне, и на этом основании оформить возврат? Не уйдут ли куда-то данные?
Редакция KOPLEXВозврат привязан к реальной смене собственника, а не к бумаге ради бумаги. Фиктивная сделка только ради того, чтобы вытащить премию, плохая идея, потому что основание должно быть настоящим. Если отец действительно передаёт тебе машину, тогда договор и правда становится документом-основанием, а прекращает полис страхователь, то есть отец. Данные покупателя страховщик видит только в рамках этого договора и использует их для оформления возврата.
Электронный полис, предъявлять ли бланк

Полис электронный. Обязательно ли предоставлять его страховой?
Редакция KOPLEXПо электронному полису сам бланк физически предъявлять не нужно, данные договора у страховщика и так есть. Способ подачи и то, что прикладывать, зависят от компании, но в большинстве случаев хватает заявления с реквизитами счёта и документа-основания, отправленных через сайт или личный кабинет. Серию и номер полиса в заявлении всё равно укажи, чтобы договор нашли быстрее.
Как считается возвращаемая часть
Сразу расставим ожидания. Всю сумму не вернут даже при законном основании. Возвращают не всю премию, а только ту её долю, которая была заложена на страховое возмещение и приходится на неистёкший, то есть оставшийся, срок действия договора. Так это описывает пункт 4 статьи 10 Закона об ОСАГО и повторяет пункт 6.4 Правил ОСАГО.
Часть премии, которую страховщик закладывает на свои расходы и обязательные отчисления, не возвращается. По сложившейся практике удерживают около 23 процентов. Ориентировочно порядка 20 процентов уходит на расходы страховой компании и ещё около 3 процентов в компенсационный фонд на случай, если у какого-то страховщика отзовут лицензию. Числа округлённые, поэтому воспринимай их как ориентир, а не как точный норматив из таблицы.
От чего зависит итоговая сумма, понятно из самой логики. Чем больше дней осталось до конца полиса на момент подачи заявления, тем больше вернут. И снова та же мысль, что и в разделе про продажу. Отсчёт идёт от даты заявления, а не от даты, когда ты расстался с машиной. Промедлил и своими руками уменьшил возврат.
Коротко, что из этой суммы возвращают, а что страховщик оставляет себе.
| Что возвращают | Что удерживают |
|---|---|
| Долю премии за неистёкший срок действия договора | Часть на расходы страховщика и отчисления, как правило около 23 процентов |
| Чем больше дней осталось на дату заявления, тем больше сумма | Около 20 процентов на расходы и около 3 процентов в компенсационный фонд |
Чем раньше подашь заявление, тем меньше дней сгорит и тем крупнее возврат.
Покажу логику на цифрах. Это учебный пример, числа в нём условные и взяты для наглядности, а не как ставка твоего полиса.
Как считается возврат в учебном примере
(10000 − 23%) × 274 ÷ 365 ≈ 5780 ₽
За годовой полис заплачено 10000 рублей, машину продали ровно через три месяца и в тот же день подали заявление. Сначала убираем невозвратную долю, остаётся около 7700 рублей. Из 365 дней прошло примерно 91, осталось около 274. Умножаем 7700 на 274, делим на 365 и получаем порядка 5780 рублей. Поменяй срок или цену полиса, и результат изменится, а принцип останется тем же.
Тарифы, базовые ставки и коэффициенты сюда намеренно не тащим, это отдельная тема про стоимость полиса. Здесь важна только механика возврата.
Когда возврат невозможен
Теперь честно про ту вторую корзину, чтобы ты не потратил время впустую. Есть случаи, когда часть премии не возвращается вовсе.
Правила ОСАГО в пункте 6.4 прямо называют такие ситуации. Это ликвидация юридического лица-страхователя, добровольный отказ страхователя от договора уже после начала действия страхования без особого основания и расторжение договора страховщиком из-за того, что страхователь представил ложные или неполные сведения. В этих случаях деньги не возвращают.
Эту же логику по общему правилу закрепляет и Гражданский кодекс. При добровольном отказе от договора уплаченная премия не возвращается, если иное не предусмотрено законом или договором, об этом пункт 3 статьи 958. Иными словами, просто передумал и есть ровно тот случай, когда деньги остаются у страховщика.
Сюда же относится истёкший или почти истёкший срок. Если полис уже закончился, возвращать нечего в принципе. А если до конца остались считанные дни, то после удержания невозвратной доли на руки может прийти совсем смешная сумма, ради которой возня с заявлением уже не окупается.
Важно не перепутать корзины. Продажа или замена собственника, гибель машины и отзыв лицензии к случаям без возврата не относятся, там деньги как раз возвращают. Невозврат касается добровольного ухода без основания, ликвидации юрлица и ложных сведений.
Отдельно про аккуратность при оформлении. Если при покупке полиса указаны недостоверные данные, страховщик вправе расторгнуть договор из-за этого, и тогда полис могут аннулировать задним числом, а деньги не вернуть. Так что честные данные при оформлении тоже берегут твои деньги.
Сведём все основания в одну таблицу, чтобы ты сразу нашёл свой случай.
| Основание прекращения | Возврат доли премии |
|---|---|
| Продажа или замена собственника | Есть, за неистёкший срок |
| Гибель или утрата машины | Есть, за неистёкший срок |
| Отзыв лицензии у страховщика | Есть |
| Добровольный отказ после начала действия без основания | Нет |
| Ликвидация юрлица-страхователя | Нет |
| Ложные сведения страхователя | Нет |
Если твоё основание в верхних трёх строках, готовь заявление. Если в нижних, возврата не будет.
Разбор ситуаций читателей об отказах в возврате
Задать вопрос в чатПолис аннулировали задним числом

Заключил договор, а через полгода увидел в приложении, что полис аннулирован задним числом с формулировкой о недостоверных данных. Получается, всё это время я ездил без страховки. Деньги вернуть отказались. Это вообще законно?
Редакция KOPLEXНеприятно, но это как раз пример основания без возврата, расторжение из-за ложных или неполных сведений. При таком расторжении премия не возвращается, и это прописанный в Правилах случай, а не произвол. Что здесь реально сделать. Письменно запроси у страховщика, какие именно сведения он счёл недостоверными и на чём основано аннулирование. Если считаешь, что данные были верные, это уже спор по существу, и с ответом страховщика на руках можно идти в Банк России.
Оператор сказал, что не возвращают

Позвонил оператору страховой, а мне сказали, что деньги они не возвращают. И что, всё?
Редакция KOPLEXУстные слова оператора ещё не отказ. Если у тебя законное основание вроде продажи машины, возврат доли премии за неистёкший срок положен по закону. Твой ход простой. Не спорь по телефону, а подай письменное заявление с документом-основанием и зафиксируй дату подачи. Тогда отказ придётся оформлять письменно и обосновывать, а с письменным отказом уже есть с чем идти дальше.
Полис почти закончился, стоит ли идти

Продал машину, но в страховую не пошёл. Полис там почти закончился, вот и не стал заморачиваться.
Редакция KOPLEXРешение вполне объяснимое. Когда до конца полиса остаются недели, возвращать уже почти нечего. Сначала удержат невозвратную долю, потом посчитают крошечный остаток за оставшиеся дни. Прикинь по формуле из раздела про расчёт, и если выходит пара сотен рублей, то поездка в офис их легко съест. А вот если бы продал в начале срока, бежать с заявлением стоило бы сразу.
Поездил мало, вернут ли за дни

Оформил ОСАГО на три месяца, а машина реально пригодилась недели на две. Можно вернуть деньги за неиспользованные дни?
Редакция KOPLEXПросто потому, что мало поездил, вернуть не получится. Это добровольный отказ после начала действия договора без особого основания, а по нему премия не возвращается. Другое дело, если у тебя появилось настоящее основание, например ты продал машину или она погибла. Тогда возврат доли за неистёкший срок возможен, но считать будут от даты заявления, а не от даты последней поездки.
Что проверить перед обращением к страховщику
Собираем всё в конкретный порядок действий. Перед тем как идти к страховщику, подготовь комплект.
- Письменное заявление о досрочном прекращении договора.
- Сам полис ОСАГО, а по электронному уточни у страховщика, нужен ли он в каком-то виде.
- Документ-основание, то есть договор купли-продажи, дарения, акт приёма-передачи или другой, подтверждающий смену собственника либо иное основание.
- Банковские реквизиты счёта для перечисления денег.
- Паспортные данные страхователя.
- Копию заявления и подтверждение отправки, чтобы зафиксировать дату подачи.
Про то, что важно отразить в заявлении, коротко. Это серия и номер полиса, фамилия, имя и отчество страхователя, государственный номер машины, основание прекращения со ссылкой на приложенный документ и реквизиты счёта. Готовый копируемый шаблон мы намеренно не даём, но по этому набору полей заявление собирается без проблем, а в офисе ещё и бланк подскажут.
Подать можно так же, как при продаже, то есть лично в офисе, почтой на адрес с официального сайта, через личный кабинет или форму на сайте. Выбирай то, что быстрее именно у твоего страховщика.
Срок возврата закреплён в пункте 6.4 Правил ОСАГО. Страховщик возвращает часть премии в течение 14 календарных дней со дня, следующего за днём, когда он получил твоё заявление и документы-основания. Поэтому дата подачи задаёт и сумму возврата, и начало отсчёта срока ожидания.
Если деньги не пришли в срок или страховщик тянет и отказывает без причины, порядок такой. Сначала письменная претензия самому страховщику, затем обращение к финансовому уполномоченному, в Банк России и в Российский союз автостраховщиков. Это рабочий путь, но не гарантия, что отказ автоматически отменят, исход зависит от твоего основания и документов.
Вот как выглядит собранный комплект на возврат.
Когда всё лежит вместе, страховщику не к чему придраться по комплектности.
Напиши страховщику спокойно и по делу, когда нужно уточнить статус заявления.
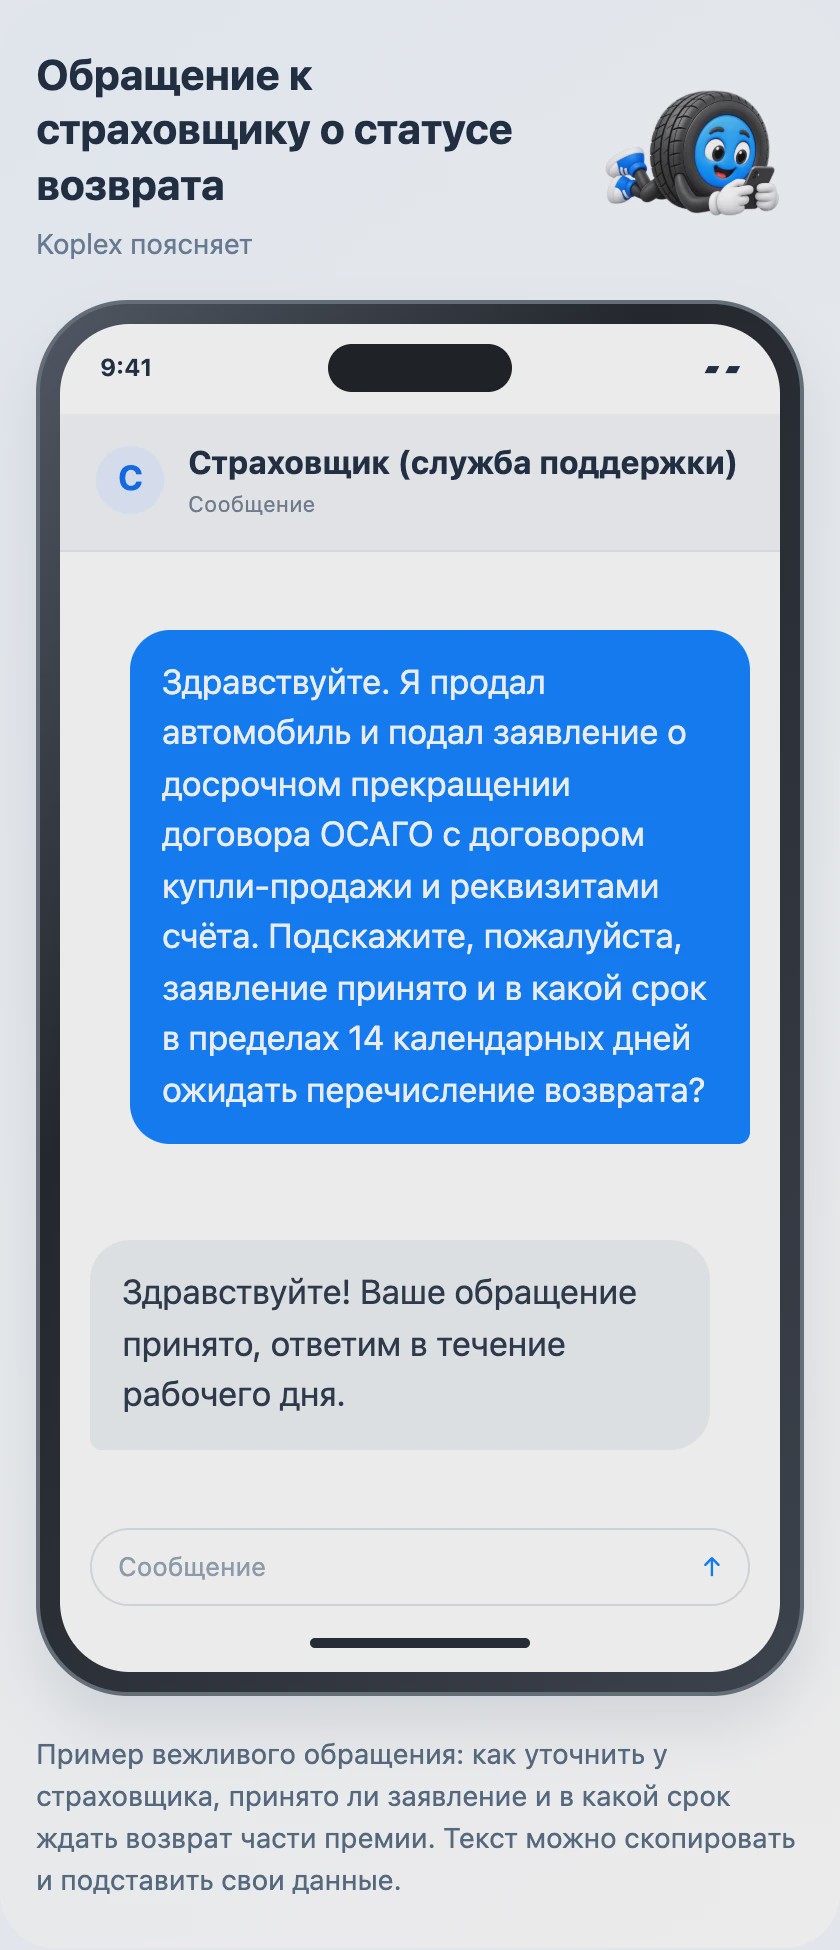
Ты называешь основание, подтверждаешь приложенные документы и спрашиваешь про срок. Спокойный тон обычно ускоряет понятный ответ.
Разбор ситуаций читателей об обращении к страховщику
Задать вопрос в чатКак подать заявление онлайн

Хорошо, а как это сделать онлайн? Куда и что отправлять?
Редакция KOPLEXЗайди в личный кабинет на сайте страховщика или в его мобильное приложение и найди форму обращения или заявления о досрочном прекращении договора. Приложи сканы заявления, документа-основания и реквизитов счёта. Если отдельной формы нет, подойдёт общая форма обращения с теми же вложениями. На всякий случай сохрани номер обращения и скриншот отправки, это твоё подтверждение даты подачи.
Гонят только в центральный офис

Страховщик расписал такую схему, что проще плюнуть. Говорят, заявление принимают только в центральном офисе, а до него больше 100 километров в одну сторону.
Редакция KOPLEXЕхать за сто километров необязательно. Заявление можно направить почтой на официальный адрес компании или подать дистанционно через сайт и личный кабинет, и это такая же законная подача, как визит в офис. Отправил заказным письмом с описью вложения, и у тебя на руках квитанция с датой. Если на местах упорно гоняют только в головной офис, это и есть повод для письменной жалобы.
Сроки подачи и перечисления

Два вопроса по срокам. Когда перечислят деньги обратно и в какой срок после договора купли-продажи нужно писать заявление?
Редакция KOPLEXПеречисляют в течение 14 календарных дней со дня, следующего за днём получения заявления и документов. Жёсткого крайнего срока на подачу заявления после продажи закон не ставит, но затягивать прямо невыгодно, сумму считают от даты подачи, а не от даты продажи. Проще говоря, подавай сразу после сделки, каждый лишний день уменьшает возврат.
Требуют копию СТС

У меня ещё требуют копию СТС и, такое ощущение, специально мозги делают, чтобы отказать.
Редакция KOPLEXНе кипятись раньше времени. Запроси у страховщика письменно полный список документов со ссылкой на внутренний регламент. Если требование обоснованное, проще приложить копию и закрыть вопрос. Если же тебя гоняют по кругу и просят то одно, то другое без внятных оснований, фиксируй всю переписку и с ней иди с жалобой в Банк России. Письменная фиксация и есть твой главный аргумент в таких историях.