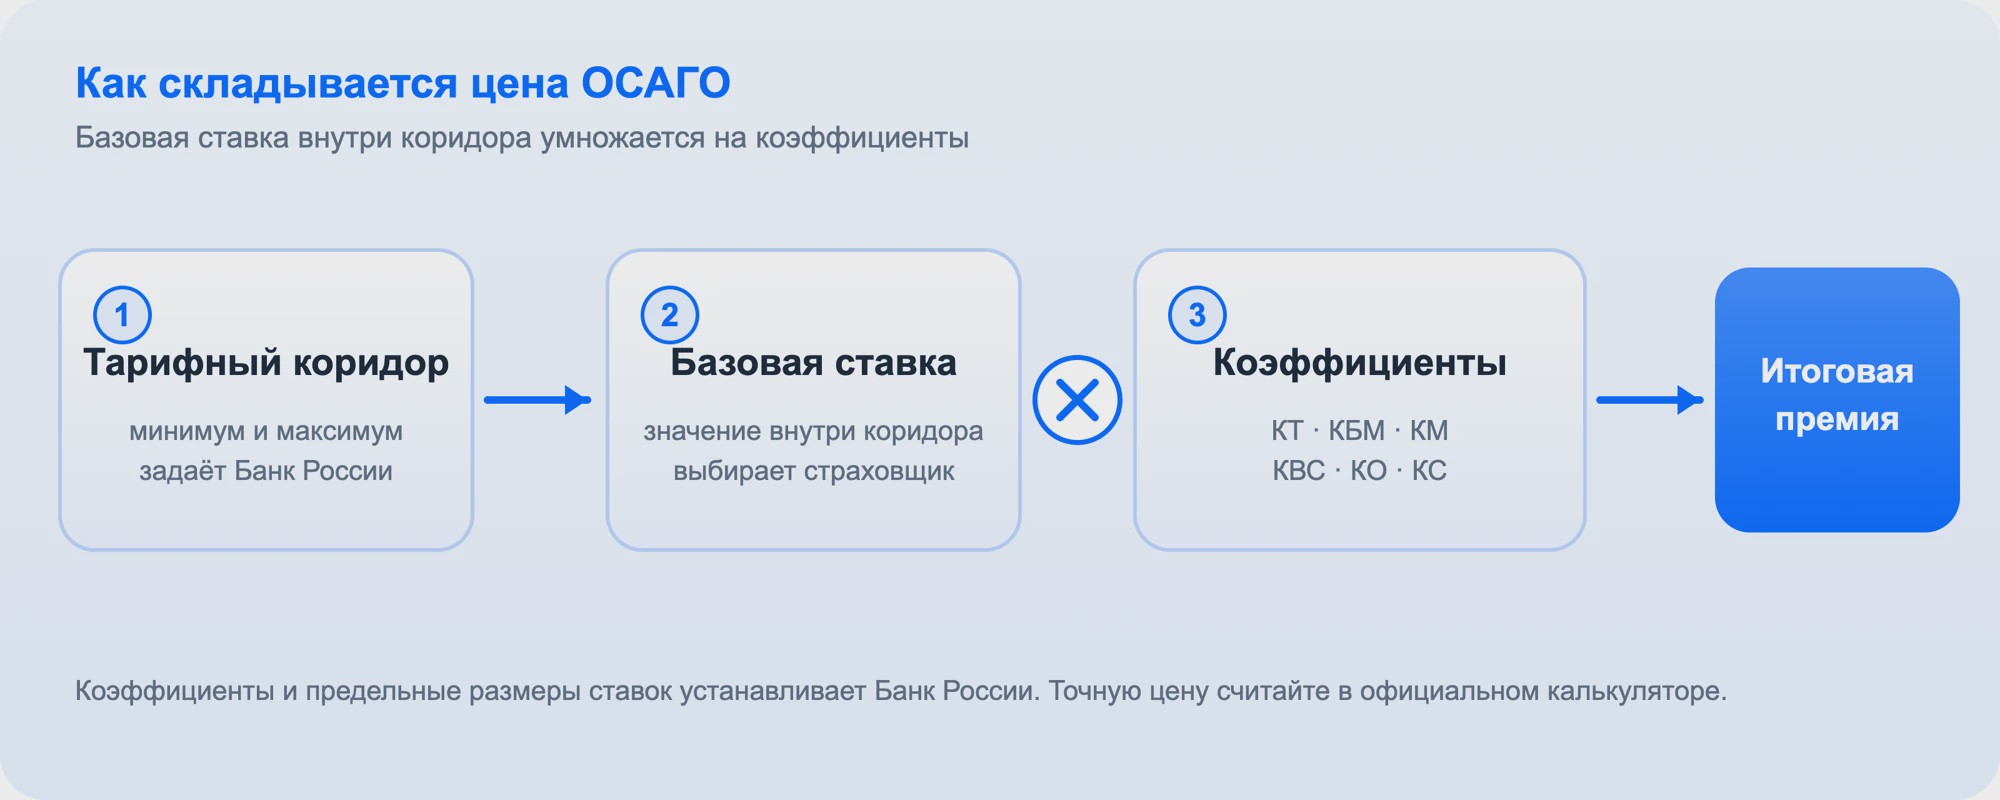
Цена ОСАГО — это базовая ставка внутри коридора Банка России, умноженная на набор коэффициентов. На итог влияют регион регистрации, безаварийность по КБМ, мощность мотора, возраст и стаж, число вписанных водителей и срок договора. Если ты только знакомишься с темой, загляни сначала в общий обзор, что такое ОСАГО, и возвращайся сюда уже к деньгам.
- От чего зависит цена ↗
Цена складывается из базовой ставки и коэффициентов, итог даёт их произведение.
Подробнее → - Что значат КБМ и мощность ↗
КБМ снижает цену за годы без аварий, коэффициент мощности поднимает её с ростом лошадиных сил.
Подробнее → - Почему у соседа дешевле ↗
При одинаковых коэффициентах всю разницу даёт базовая ставка, которую страховщик выбирает внутри коридора.
Подробнее → - На какой срок брать полис ↗
Договор по умолчанию годовой, а период использования можно указать покороче и так немного сэкономить.
Подробнее → - Почему подорожало при продлении ↗
Банк России периодически расширяет коридор ставок, поэтому цена растёт даже при прежнем КБМ.
Подробнее →
Из чего складывается цена и какие коэффициенты в неё входят
Откуда вообще взялась именно такая сумма? Начнём с закона. Страховая премия по ОСАГО, то есть та самая цена полиса, считается как произведение базовых ставок и коэффициентов страховых тарифов, это прямо прописано в статье 9, пункте 1 Федерального закона от 25.04.2002 N 40-ФЗ. Там же сказано, что и сами тарифы состоят из базовых ставок и коэффициентов. Никакого тайного множителя за дверью страховой нет, всё собирается из этих двух частей.
Переведём на человеческий. Есть стартовое число, а коэффициенты либо растягивают его вверх, либо поджимают вниз, смотря какой у тебя профиль водителя.
Теперь про базовую ставку и коридор. Предельные размеры базовых ставок, их минимальные и максимальные значения в рублях, устанавливает Банк России отдельно для каждой категории транспорта, это тоже статья 9, пункт 1 ФЗ-40. А конкретное значение внутри коридора страховщик выбирает сам. Конкретные рубли границ быстро устаревают, поэтому точные значения всегда смотри у Банка России и в официальном калькуляторе, а личный расчёт удобно проверить через НСИС. Коридор задаёт рамку, а не готовый ценник, и свободой выбора внутри неё страховщики активно пользуются.
Почему у двух страховщиков цена разная
Знакомая история: у тебя одна цена, а у соседа на такую же машину заметно дешевле. Фокус в том, что каждая компания берёт своё значение базовой ставки внутри общего коридора. Коэффициенты у вас с соседом считаются по единым правилам, а стартовое число страховщики подставляют разное, поэтому итог и расходится на тысячи рублей.
Вес у этой ставки большой: в последние годы её выбор влияет на итог не меньше, а иногда и сильнее, чем все коэффициенты вместе взятые. Поэтому сравнивать предложения компаний имеет смысл, а ругать коэффициенты бесполезно, они у всех одинаковые.
Фиксированной цены ОСАГО, единой для всех, не существует. Полис и его цена привязаны к конкретной машине и к допущенным водителям, стоимость считается индивидуально под этот набор, поэтому и нет общего прайса, по которому можно узнать «цену ОСАГО вообще».
Зачем вообще нужны коэффициенты
Логика простая: со всех собирают взносы, а пострадавшим платят, и сумма премий должна превышать сумму выплат, иначе страховщик уйдёт из этого вида страхования. Чтобы каждый платил по своему риску, а не поровну, риск водителя раскладывают на множители: где ездит, как давно за рулём, бил ли машины, насколько мощный мотор. По-бытовому коэффициент — это надбавка или скидка к ставке за твой профиль. Дальше пройдёмся по ним, начиная с самых чувствительных для кошелька.
КБМ, мощность и другие множители
Теперь по множителям, по очереди. У каждого свой смысл и своё направление: один тянет цену вверх, другой вниз. Главные для кошелька это КБМ, то есть история безаварийной езды, и коэффициент мощности. С них и начнём, а остальные разберём компактно.
Чтобы всё это держалось в голове разом, вот сводка, какой коэффициент что отражает и куда двигает цену. Точные значения смотри в действующей таблице Банка России и в калькуляторе, здесь важны смысл и направление.
| Коэффициент | Что отражает | Куда двигает цену |
|---|---|---|
| КТ (территория) | Регион прописки владельца, аварийность и плотность движения | Выше в крупных и аварийных регионах, ниже в спокойных |
| КБМ (бонус-малус) | Аварийность водителя по его вине и накопленную скидку за безаварийные годы | Снижает за безаварийность, повышает после ДТП по своей вине |
| КМ (мощность) | Мощность двигателя в лошадиных силах из ПТС или СТС | Растёт ступенями с мощностью до порога, выше фиксируется |
| КВС (возраст и стаж) | Возраст водителя и его водительский стаж | Выше для молодых и малоопытных, ниже с возрастом и стажем |
| КО (ограничение) | Закрытый список допущенных водителей или открытый полис | Закрытый список дешевле, открытый дороже |
| КС (сезонность и период) | Сколько месяцев в году машина в деле | Ниже, если ездишь не весь год |
Как по КБМ копится скидка за аккуратность
Это твоя личная история, привязанная к тебе, а не к машине. КБМ, он же коэффициент бонус-малус, индивидуален для каждого водителя и зависит от того, становился ли ты виновником ДТП. За каждый прожитый без аварий год коэффициент сдвигается в выгодную сторону и даёт всё большую скидку, это и есть накопленный класс водителя. А если ты виноват в аварии и по полису прошла выплата, на следующий год коэффициент подрастёт, и полис станет дороже. Пересматривают КБМ раз в год, традиционно весной, 1 апреля, и поднимается он только виновнику ДТП, а не всем участникам аварии. Ниже самого выгодного значения коэффициент не опускается.
Хранится КБМ в единой информационной базе страхования, её ведёт НСИС, поэтому он не зависит от компании: меняешь страховщика, а коэффициент едет за тобой. Самое выгодное значение дают за много лет без аварий, самое высокое достаётся тому, кто несколько раз за год стал виновником. Точные цифры заданы таблицей Банка России и периодически обновляются.
Отдельная тема это новички. Стартовый коэффициент у них повышающий, скидку ещё предстоит заработать. И чтобы стаж начал копиться, водитель должен быть вписан хотя бы в один полис, иначе данные в базу не попадают.
А если был перерыв в страховании? Хорошая новость: с 2019 года перерыв не обнуляет КБМ. Раньше, если больше года не покупал полис, накопленная скидка сгорала. Теперь сохраняется и скидка, и повышенный коэффициент тоже, так что переждать плохой КБМ, просто не страхуясь пару лет, не выйдет.
Проверить и восстановить своё значение несложно: через свою страховую или в личном кабинете НСИС, там же удобно время от времени смотреть актуальную цифру. Один нюанс: при смене водительского удостоверения или фамилии нужно уведомить страховую, иначе при новом полисе могут присвоить базовый коэффициент, и скидка обнулится. Если видишь в базе путаницу, не паникуй: сверь значение, подай заявление на восстановление и дождись пересчёта, ошибку спокойно оспаривают и переплату возвращают.
Коэффициент мощности
Коэффициент мощности (КМ) растёт ступенями вместе с числом лошадиных сил до определённого порога, ориентир здесь около 150 л.с., а выше значение фиксируется, так что очень мощный седан и спорткар сверх порога дают одинаковую поправку. Смысл простой: более мощная и, как правило, более дорогая машина обходится в страховке дороже. Мощность берут не на глаз, а из документов, точное число лошадиных сил указано в ПТС или СТС.
Остальные множители коротко
Территориальный коэффициент (КТ) привязан к региону прописки владельца, к его аварийности и плотности движения: в крупном городе с плотным трафиком и частыми авариями риск выше, поэтому и множитель больше, чем в спокойном районе.
Возраст и стаж водителя задаёт коэффициент КВС: чем моложе водитель и чем меньше его стаж, тем дороже полис. Бьёт он по молодым не из вредности, просто статистически у начинающих аварий больше.
Список допущенных водителей отражает коэффициент ограничения (КО). Закрытый полис с перечнем вписанных водителей дешевле, открытый без ограничений заметно дороже: открытый означает «кто угодно за рулём», риск шире, отсюда и надбавка. При закрытом списке есть важная деталь, цену считают по тому из водителей, у кого самый невыгодный КБМ.
Сезонность и период использования учитывает коэффициент КС: если машина в деле не весь год, цена ниже. Это прямой мостик к разговору о сроке полиса, к нему ещё вернёмся.
Разбор ситуаций читателей о коэффициентах и КБМ
Почему подняли КБМ, хотя аварий не было

Почему подняли КБМ, хотя аварий не было?
 Редакция KOPLEX
Сергей пишет, что ездит пятнадцать лет без аварий, а коэффициент в этом году вырос: был 0,52, стал 0,83 (цифры его личные). КБМ повышается только виновнику ДТП, так что у безаварийного водителя рост почти наверняка означает ошибку в базе или несвоевременное обновление данных после смены прав или фамилии. Порядок спокойный: сверить значение в личном кабинете НСИС, подать заявление на восстановление и дождаться пересчёта. Цифру оспаривают без скандала.
Законно ли сжигать скидку из-за перерыва в страховке

Законно ли сжигать скидку из-за перерыва в страховке?
Редакция KOPLEXМарина рассказывает, что перерыв в страховке у неё был пара месяцев, а понижающий коэффициент сгорел, и в компании сказали оформлять полис как новому страхователю. С 2019 года так делать нельзя: перерыв не обнуляет накопленный КБМ, и срок перерыва роли не играет. Это повод не соглашаться с расчётом, стоит попросить пересчитать по единой базе, а при отказе подать заявление через НСИС.
За что новичку в семье такая дорогая страховка

За что новичку в семье такая дорогая страховка?
Редакция KOPLEXУ Андрея одна машина на двоих с сыном, собственный КБМ низкий, но из-за сына с маленьким стажем годовой полис обошёлся, по его словам, в 41 720 рублей, и брать молодого водителя согласилась только одна компания. Сумма его личная. Цену вверх тянут сразу два множителя, коэффициент возраста и стажа и стартовый повышающий КБМ новичка. Но это временно: за несколько безаварийных лет оба коэффициента сдвинутся в выгодную сторону, и полис для сына подешевеет. Пока стоит прогнать расчёт в нескольких компаниях, молодого водителя они оценивают по-разному.
Почему мне подняли КБМ за чужую аварию

Почему мне подняли КБМ за чужую аварию?
Редакция KOPLEXВиктор пишет, что машина оформлена на жену, вписаны оба, он попал в ДТП не по своей вине, а на следующий год ему всё равно подняли коэффициент, сославшись на то, что он не собственник. Так быть не должно: КБМ растёт только виновнику ДТП, а статус собственника тут ни при чём. Раз Виктор не виноват, это повод проверить запись в базе и восстановить значение через НСИС.
Как цена складывается на практике
Теперь соберём формулу вживую. Берём базовую ставку и последовательно умножаем её на коэффициенты. Разберём это на учебном примере, числа в нём условные и нужны только чтобы показать, как работает умножение, это не действующий тариф.
Пусть базовая ставка внутри коридора будет условные 5000 рублей, все множители тоже условные:
- старт, базовая ставка 5000;
- умножаем на коэффициент территории (крупный город, КТ пусть будет 2,0), выходит 10 000;
- умножаем на коэффициент возраста и стажа (молодой водитель с маленьким стажем, КВС пусть 1,8), получаем 18 000;
- умножаем на КБМ (новичок, стартовый повышающий, пусть 1,17), около 21 000;
- умножаем на коэффициент мощности (мотор под 150 л.с., КМ пусть 1,4), около 29 000;
- умножаем на коэффициент ограничения (закрытый список, КО равен 1), итог около 29 000 рублей.
Видно, где набегает: каждый следующий множитель подталкивает сумму вверх, и больше всего тут вклад региона, возраста и стажа.
А теперь тем же способом посчитаем второго водителя. Пусть это опытный водитель из небольшого города: ставка та же условная 5000, территория спокойная (КТ 1,0), возраст и стаж солидные (КВС 0,9), накоплен выгодный КБМ (0,6), мотор скромнее (КМ 1,1). Перемножаем и получаем около 3000 рублей. Та же формула, те же шаги, а итог отличается почти в десять раз: у молодого городского водителя почти все множители по максимуму, а у опытного из тихого региона по минимуму. Злого умысла страховой тут нет, это обычная арифметика. Новичок и правда платит дороже, но при безаварийной езде его цена ощутимо снижается уже за первые несколько лет стажа.
Как прикинуть цену самому
Раз базовую ставку страховщики выбирают каждый свою, разные компании одному и тому же водителю называют разную цену, и разница бывает в несколько тысяч рублей на ровном месте. При этом гнаться есть смысл только за ценой, потому что лимиты выплат по ОСАГО установлены законом и одинаковые у всех, переплата за известное имя большей защиты не даёт.
Посчитать свою цену можно самому, без агента, в официальном калькуляторе Банка России или на сайте НСИС. Данные вводишь по документам: мощность и характеристики машины из ПТС или СТС, водительские удостоверения и стаж. Коэффициенты калькулятор применяет одинаковые, разной будет только базовая ставка, поэтому имеет смысл прогнать расчёт у нескольких страховщиков и сравнить итоги.
Разбор ситуаций читателей о расчёте и разбросе цен
КБМ один и тот же, почему цены разные

КБМ один и тот же, почему цены разные?
Редакция KOPLEXДмитрий показывает, что с одним и тем же коэффициентом (у него КБМ упал до 0,91) в одной компании полис выходит около 14 тысяч, а у других около 11 800 рублей. Суммы его собственные. Причина прежняя: коэффициенты у всех одинаковые, а базовую ставку каждая компания берёт свою внутри коридора. Вывод простой, не продлевать автоматически у прошлогодней страховой, а прогнать расчёт в нескольких и выбрать, где меньше.
Все насчитали одинаковую цену, это сговор

Все насчитали одинаковую цену, это сговор?
Редакция KOPLEXАлексей удивляется, что ему все страховые рассчитали одну и ту же цену, и подозревает сговор. Так бывает, когда компании берут базовую ставку по верхней границе коридора. Это их право, а не заговор, значение внутри коридора страховщик выбирает сам. Рецепт тот же: проверить несколько вариантов, в том числе онлайн, и прогнать расчёт в официальном калькуляторе, нередко кто-то один оказывается заметно дешевле.
Почему онлайн вышло намного дешевле, чем в офисе

Почему онлайн вышло намного дешевле, чем в офисе?
Редакция KOPLEXИгорь рассказывает, что страховщики предлагали ему полис тысяч за двенадцать, а через онлайн-сервис тот же полис вышел за 3200 рублей. Цифры его личные, а дело снова в выборе базовой ставки, в одном месте её взяли пониже. Никакой особой скидки за онлайн как правила нет, в том же сервисе при других вводных могло выйти и дорого. Польза тут в спокойном сравнении цен, а не в конкретной кнопке.
Правда ли, что страховщики всегда берут верх коридора

Правда ли, что страховщики всегда берут верх коридора?
Редакция KOPLEXОлег уверен, что страховщики всегда берут базовую ставку по максимуму и ни ему, ни знакомым без аварий по минимуму её не считают. Это его наблюдение, в его опыте так складывалось. Но как общее правило это не работает, закон разрешает страховщику выбирать любое значение внутри коридора Банка России, и у разных компаний оно разное. Поэтому стоит сравнивать предложения и проверять расчёт в официальном калькуляторе, ставку по максимуму у одного можно обойти более выгодной у другого.
Срок действия полиса и его связь с ценой
При чём тут вообще срок? При том, что он тоже умеет менять цену.
По закону срок действия договора ОСАГО составляет один год, и менять его по своему желанию нельзя, это статья 10, пункт 1 ФЗ-40. То есть стандартный полис ты всегда берёшь на двенадцать месяцев. Есть и отдельный краткосрочный договор, его заключают на срок от одного дня до трёх месяцев, это предусмотрено статьёй 10, пунктом 3.1 того же закона.
А если машина реально стоит полгода? Тут помогает период использования внутри годового договора: оформляешь годовой полис, но указываешь, что ездишь только в тёплый сезон, и через коэффициент сезонности это снижает цену. Важно одно, указанный период короче не делает полис пропорционально дешевле. И краткосрочный договор, и годовой с сезонным периодом меняют итог через коэффициент, а не делят цену по календарю, поэтому за шесть месяцев использования ты заплатишь заметно больше половины годовой стоимости. Вывод такой: для постоянной езды берут обычный годовой полис, а короткий договор или сезонный период нужны для разовых задач вроде перегона машины или техники, что стоит в гараже большую часть года.
Разбор ситуаций читателей о сроке полиса
Как дешевле оформить полис на полгода

Как дешевле оформить полис на полгода?
Редакция KOPLEXРоман спрашивает, можно ли оформить ОСАГО на полгода, например на мотоцикл или сезонную машину. Вариантов два: краткосрочный договор на срок от одного дня до трёх месяцев или обычный годовой полис с указанием периода использования на тёплые месяцы. Оба уменьшают цену через коэффициенты, но заметной экономии не жди, шесть месяцев использования обойдутся существенно дороже половины годовой стоимости. Для мотоцикла или дачной машины сезонный период рабочий, просто пропорциональной скидки не будет.
Что менялось в тарифной политике и какие данные нужны для расчёта
Почему цена со временем потихоньку ползёт вверх, даже если ты ничего не нарушал? Потому что тарифная политика не застывшая, Банк России периодически пересматривает и тарифный коридор, и коэффициенты. Так, по информации Банка России, с 9 декабря 2025 года тарифный коридор расширили, причём для мотоциклов сильнее, чем для легковых машин; действующий сейчас тарифный акт это Указание Банка России от 09.10.2025 № 7204-У. Конкретные рубли границ здесь не так важны, важен сам факт: рамка, внутри которой страховщики выбирают ставку, стала шире.
На практике это значит, что полис может дорожать год к году даже у аккуратного водителя с хорошим КБМ, и это движение самой рамки тарифа, а не твоя ошибка. Сильнее всего расширение коридора и пересмотр территориальных коэффициентов бьют по тем, у кого множители и так высокие: начинающий, неопытный или наказанный высоким КБМ водитель чувствует это заметнее остальных.
Обсуждается и повышение лимитов выплат по ОСАГО. Если лимиты поднимут, страховщики предупреждают, что это потянет тарифы вверх, но сами лимиты по закону едины для всех. И ещё момент про частоту: регулятор может пересматривать тарифы и коэффициенты чаще одного раза в год, поэтому перед оформлением стоит свериться с актуальным порядком.
Менялось и в пользу водителя, перерыв в страховании больше не обнуляет КБМ, хотя раньше сжигал накопленную скидку. А чтобы цена перестала быть загадкой, держи под рукой короткий набор данных для расчёта.
Какие данные нужны для расчёта
Собери заранее, тогда расчёт в калькуляторе займёт пару минут:
- регион прописки владельца машины;
- данные автомобиля из ПТС или СТС: мощность в лошадиных силах, марка и модель;
- водительские удостоверения и стаж всех, кого допускаешь к управлению;
- список допущенных водителей либо решение оформить открытый полис;
- нужный срок и, если нужно, период использования;
- актуальный КБМ, который стоит заранее проверить в НСИС.
Когда оформляешь полис онлайн, пригодится понимание, как устроен и как приходит электронный полис ОСАГО. С этим набором ты прогоняешь расчёт в официальном калькуляторе Банка России или НСИС и получаешь ориентир по цене, не обращаясь к агенту. Смысл и направление каждого множителя со временем остаются, а точные цифры всегда бери в действующей таблице Банка России, в калькуляторе или в НСИС, они меняются.
Разбор ситуаций читателей о росте и изменении цены
КБМ тот же, а цена выросла, почему

КБМ тот же, а цена выросла, почему?
Редакция KOPLEXПавел возражает на разговоры о подешевевшем ОСАГО: в прошлом году он платил 3900, в этом 5300, а КБМ не менялся и равен 0,46. Суммы его. И он прав в главном, КБМ тут ни при чём. Рост объясняют базовая ставка и территориальный коэффициент, а их страховщик и регулятор меняют независимо от личной безаварийности. Коэффициент за аккуратность может стоять на месте, а цена всё равно подрастёт из-за движения рамки тарифа.
За что цена выросла почти втрое за год

За что цена выросла почти втрое за год?
Редакция KOPLEXЕвгений из Новосибирска пишет, что у него КБМ 0,54 и пятнадцать лет без аварий, а полис за год вырос с 5600 до 15 800 рублей. Суммы его собственные. Такой скачок у безаварийного водителя логично связать с базовой ставкой и территориальным коэффициентом региона на фоне расширения коридора с 9 декабря 2025 года, а не с КБМ. Точную величину изменения стоит уточнить по действующей таблице Банка России, но направление понятно. Самое разумное это прогнать расчёт в нескольких компаниях, разброс сейчас большой.
Цена подросла немного, это нормально

Цена подросла немного, это нормально?
Редакция KOPLEXКонстантин приводит пример: за машину с мотором 2 литра на 150 л.с. в прошлом году он отдал 3700, в этом 4200 рублей. Небольшой плюс год к году это, по сути, норма рынка. Тарифы регулярно пересматривают, средняя цена полиса постепенно растёт вслед за средней выплатой по ДТП, и аккуратный водитель чувствует это как лёгкое подорожание. Повод для беспокойства это скачок в разы, а не прибавка в несколько сотен рублей.
Где обещанная скидка за безаварийные годы

Где обещанная скидка за безаварийные годы?
Редакция KOPLEXНиките 22 года, аварий не было, за четыре года стажа цена снизилась совсем чуть-чуть, с 37 000 до 35 000 рублей по его словам, и он не понимает, где же накопленная скидка. Объяснение честное: скидку по возрасту, стажу и КБМ во многом съедает одновременный рост базовой ставки и территориального коэффициента. Личные коэффициенты и правда улучшаются, но рамка тарифа ползёт вверх, и в итоге цена меняется слабо. Со стажем выгода всё равно накапливается, просто медленнее, чем хотелось бы.
Короткие ответы на остальные вопросы о цене
Пара вопросов, которые часто задают и которые не попали в разборы выше.
Повышается ли КБМ, если в ДТП я не виноват? Нет, коэффициент растёт только тому, кто признан виновником ДТП. Если ты пострадавшая сторона, на цену в следующем году это не влияет, а если всё же подняли, проверь запись в базе через НСИС.
Влияют ли дата договора, пол или канал продажи на базовый тариф? Твёрдого правила тут нет, базовую ставку страховщик выбирает внутри коридора Банка России сам. Поэтому и покупка онлайн без посредника не гарантирует минимум, ставку вполне могут взять по верхней границе. Рабочий способ один, сравнивать расчёты в нескольких местах.
Почему у одного страховщика ставка разная для разных водителей? Предельные размеры задаёт Банк России, а конкретное значение внутри коридора компания выбирает под каждого водителя сама. Отсюда и ощущение непрозрачности, и расхождение цен.
Стоит ли просто брать самый дешёвый полис? По цене да, выбирай выгоднее. Лимиты выплат по ОСАГО установлены законом и одинаковые у всех компаний, так что переплата за громкое имя большей защиты не даёт.
Разобравшись в базовой ставке и коэффициентах, ты можешь сам прикинуть свою цену в официальном калькуляторе и спокойно сравнить предложения. А когда полис уже на руках, не поленись проверить полис ОСАГО в базе, чтобы быть уверенным, что всё оформлено верно.